激動の時代において、投資家は石油・ガス業界のリーダーと後進企業をどのように見分けることができるのか。
企業のESG課題への取り組み方に注目し、明確で簡潔な指標群と組み合わせることが、その答えとなり得る。
以下は、投資家が適切な判断を下す助けとなり得る、業界にとっての主要な成果5つである。
石油・ガス投資という荒波を乗り切るのは、今まさに厳しい時期である。新型コロナウイルス感染症の大流行による需要の破壊は収益を侵食し、配当を圧迫し、株価を急落させた。気候変動による高額な代償がますます明らかになるにつれ、大手資産運用会社や銀行は、顧客、株主、そして社会からの課題の高まりに直面している。今日、バリューチェーン全体における石油・ガスへの投資に対する社会的な許容(ライセンス)は、操業の許容(ライセンス)と同じくらい問われるようになっている。
業界から完全に手を引いた投資家もいる。一方で、変化に適応できる経営陣を擁する企業への投資に価値を見いだす投資家もいる。業界が一枚岩に見えても、脱炭素化が進む世界において、各社の戦略や見通しには重要な違いがあるため、これは有望なアプローチだと考えている。
では、投資家はリーダーと後進企業をどのように見分ければよいのか。
残念ながら、格付けやランキングの複雑な世界は、洞察よりも謎を多くもたらしている。これらのツールは標準化と透明性の欠如に悩まされており、時に理解に苦しむほど相反する結果を生むこともある。そしてEDFの分析は、慢性的な死角――格付けやランキングは、一般に、気候変動が金融システムにもたらす構造的リスクに対処するために政府の行動が必要であるにもかかわらず、企業が気候変動に関して行ってきたロビー活動の実績を無視している。
さらに状況を難しくしているのは、2050年までのネットゼロ公約の導入が業界全体で依然として不均一であることだ。最も注目すべき例外は、bpであり、ネットゼロを志向する企業であっても、市場が理解し評価できる近い将来のマイルストーンを伴う具体的な戦略をまだ示していない。実際、今日の平均的な石油・ガス経営陣(および平均的な石油・ガス投資家)は、依然として四半世紀先ではなく、次の四半期の意思決定を行う傾向が強い。一方で、今まさに何が必要かについての合意は存在しない。
投資家への私たちの助言は、明確で具体的な指標に裏付けられた、重要な環境・社会・ガバナンス(ESG)課題の短いリストに、関与と意思決定の焦点を絞ることである。焦点を研ぎ澄まし、一貫性を保つことは、相反するメッセージや報告疲れに対応しきれずにいる経営陣に強力なシグナルを送るだろう。Climate Action 100+やNet-Zero Asset Owner Allianceのような、個々の投資家や有望な団体は重要な役割を担っている。
今こそ、今後5年間に石油・ガス業界が達成すべき主要な成果5つについて合意を形成する理想的な時期である。これは環境にとって望ましいだけでなく、事業や株主価値にとっても望ましいものである。私たちの提案は以下のとおりである。
1. メタン排出を撲滅する。 業界は2025年までにメタン問題を解決できるし、解決しなければならない。主にメタンである天然ガスを配管内に封じ込められない企業は、投資不適格とされるべきである。机上の計算に基づく、自己申告で検証されていない排出量推計は、それが書かれた紙ほどの価値しかない。代わりに、衛星による観測の時代が到来する中で、主要な指標は、実測によって検証・報告されたメタン排出原単位となるべきである。bpが近週に約束したように。上流部門については、実際の排出データに裏付けられた2025年までの0.20%という目標が、ゴールドスタンダードである。
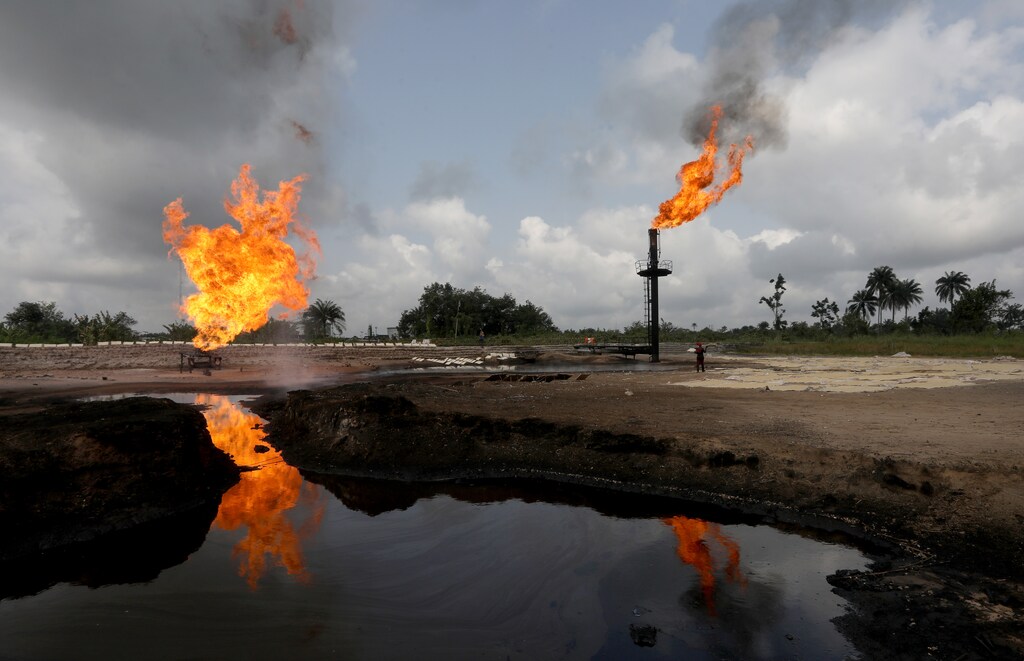
2. 日常的なガスフレアリングをゼロにする。天然ガスの日常的なフレアリングは、汚染的であると同時に無駄で見苦しい慣行であり、過去のものとすべきである。主要な指標はフレアリング原単位であり、これは現在の業界内で大きくばらついている。Pioneer、Chevron、Occidentalのような事業者は、目標設定、計画策定、そして適切なガバナンスの面で良好な進展を遂げている。2025年までに日常的なフレアリングをゼロにするという信頼できる道筋は、投資家の株式ポートフォリオや融資残高に加わるための必須条件でなければならない。
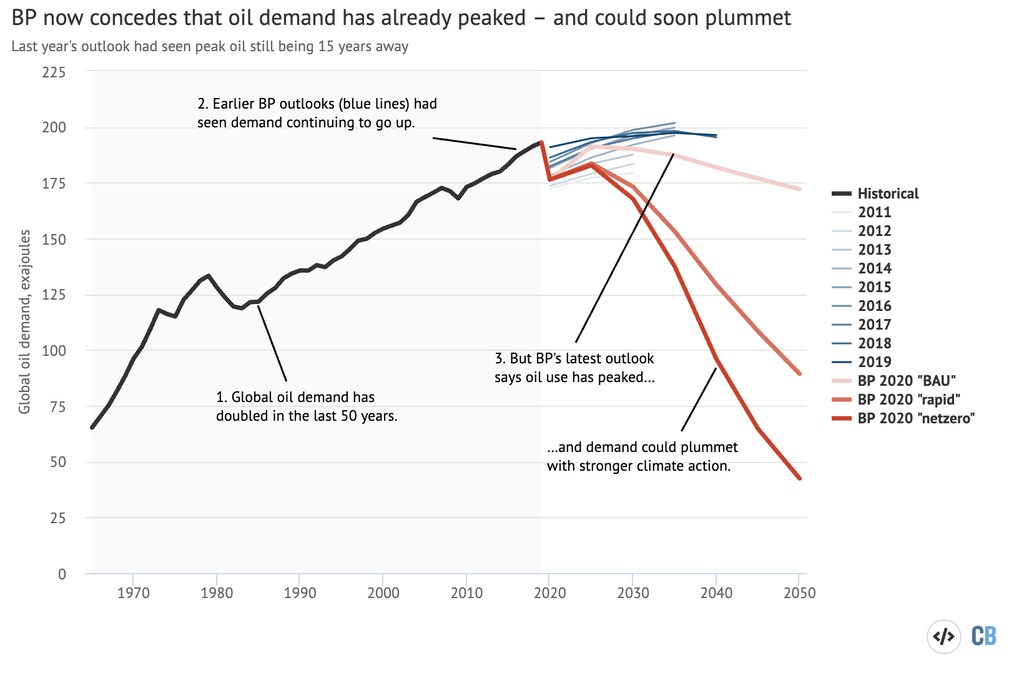
3. 資本配分の脱炭素化。化石燃料の避けがたい衰退とは対照的に、急速な市場成長が見込まれるエネルギー分野の一部に参加する賢明な方法として、クリーンエネルギーの形態への投資を増やすことが挙げられる。時間軸は重要であり、長期投資家は、エネルギー転換を通じて、リスクを調整した長期的なリターンを目指すべきである。主要な指標の一つは、総投資額に占めるゼロ(またはマイナス)カーボン資産および取り組みへの投資の割合である。ここに魔法の数字や、万能の方法は存在しない。しかし、その数字は開示されなければならず、企業の戦略の文脈や、カーボン原単位および絶対排出削減量などの指標と併せて、投資家が解釈できるものでなければならない。
4. 責任あるロビー活動。トップ投資家からは、業界団体が慢性的に自ら招いている評判の失墜について、しばしば不満を聞かされる。「業界は自らの最大の敵である」は、投資家の間でよくある不満である。業界団体を見直す時が来ている。業界の幹部は、先見的な政策を提唱し、業界団体が対応する政策上の立場を取るよう後押しするべきであり、最低限の共通項から、進歩の最大限の可能性へと考え方を転換すべきである。ここでの主要な指標は、排出削減や systemic risk の管理を目的とする、州、国家、または国際的な政策や規制措置を妨げる業界団体に、企業が資金を拠出している数である。言い換えれば――変えるか、そのままにするか、あるいは反気候変動的なロビー活動への資金拠出を取りやめるかである。
5. 気候ガバナンスの強化。気候変動とエネルギー転換は、すべての石油・ガス企業にとって重大なリスクと機会をもたらしている。戦略計画から事業運営、投資家向け広報から人事に至るまで、事業のあらゆる側面に浸透する重要な問いが問われている。取締役会による強力な監督と上級経営陣の説明責任は不可欠である。その答えが、企業の成功か失敗かを決定づけるからである。主要な指標は、取締役会が役員報酬を科学に基づく排出削減目標およびシナリオ計画に結びつける措置を講じているかどうかである。例えばRepsolは、長期ボーナスの40%を、パリ協定に整合した目標と連動させている。
2020年代は決定的な10年であり、石油・ガス業界だけでなく、今は解決策の一部となる潜在力を持ちながらもそうなっていない業界を支える金融関係者にとっても重要である。金融・エネルギー分野の次のブレークスルーは、より複雑なモデルやより長い開示様式ではない。着実な進展を加速させるために最も重要な成果と指標について、最も重要な金融関係者が合意することである。