銅などの素材に対する需要は、電気自動車や太陽光パネルといったクリーン技術の発展に伴って増加しています。
鉱業は、金属をリサイクルすることで、廃棄物と排出量を削減しながらこの需要に応えることができます。
鉱業企業は金属リサイクルを拡大するために4つのステップを踏むことができますが、組織や業界間の協力が極めて重要になります。
金属の消費は産業の発展とともに増加し、より多くの鉱石の採掘につながっています。しかし、鉱石の採掘はますます困難になっており、特に産業部門が2050年までのカーボンニュートラルの達成を目指す中で。
これらの課題を踏まえ、金属のリサイクルは重要かつ実践的な代替手段になりつつあります。リサイクルは、急増する金属需要を満たすだけでなく、排出量を削減し、廃棄物などその他の環境負荷を最小限に抑えることにも役立ちます。
国際エネルギー機関(IEA)によると、使用済み機器やスクラップ(電子廃棄物(e-waste)とも呼ばれる)から金属や鉱物をリサイクルすることは、一次供給削減の要件を、IEAの2050年ネットゼロ排出シナリオで満たす一助となり得るとされています。ただし、素材によってリサイクル率や機会には大きな格差があります。
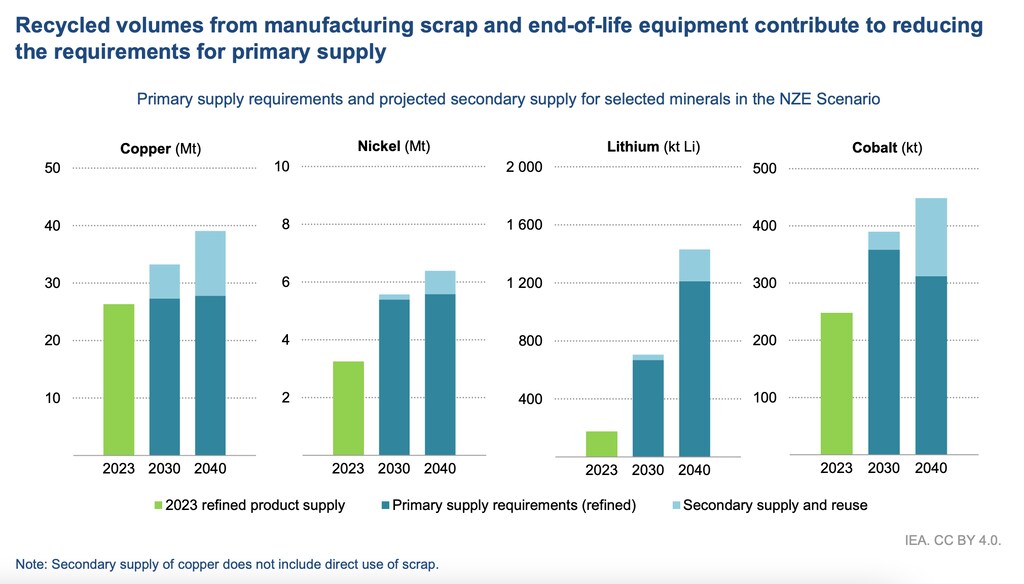
例えば銅は、他の金属と比べて最も高いリサイクル率を持つ金属の一つです。2009年から2018年の間に、世界の銅消費量は年間平均2,670万トンで、そのうち32%(年間870万トン)がリサイクル原料由来でした。製造過程で再生された不良品を除いても、世界で生産される銅のリサイクル率は約56%にとどまります。つまり、生産された銅のほぼ半分が、リサイクルされずに廃棄されていることになります。リサイクル率を高めることで、人工知能(AI)、データセンター、クリーンエネルギー技術、電気自動車など成長産業からの銅需要の増加のかなりの部分を賄える可能性があります。そうした需要は2040年までに50%増加すると見込まれており、IEAのネットゼロ排出シナリオの下で想定されています。
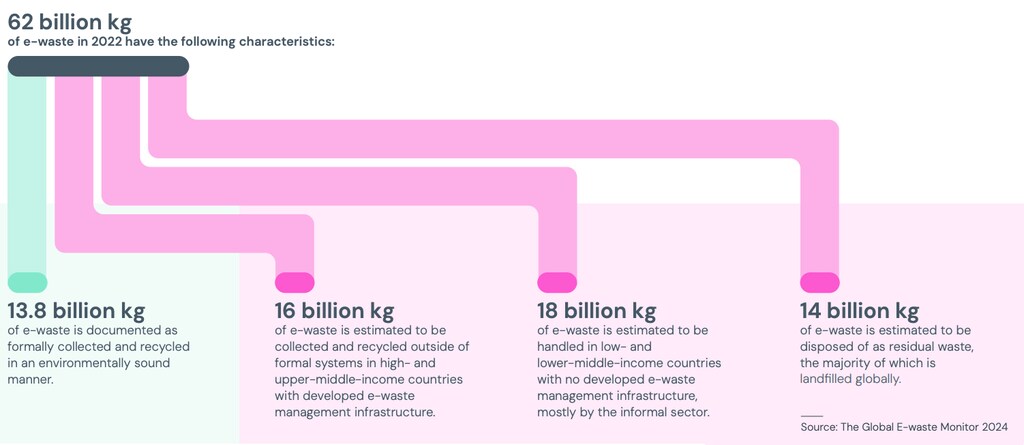
金属のリサイクルは、生産工程で生じる廃棄物を排除します。さらに、銅の生産時に排出される二酸化炭素は、リサイクルによって最大85%削減できる可能性があります。しかし残念ながら、リサイクル工程の管理や監視は困難です。2022年には、銅を多く含む電子製品が世界で約6,400万トン生産されましたが、リサイクルされたのは1,400万トン、すなわち22%にとどまりました。
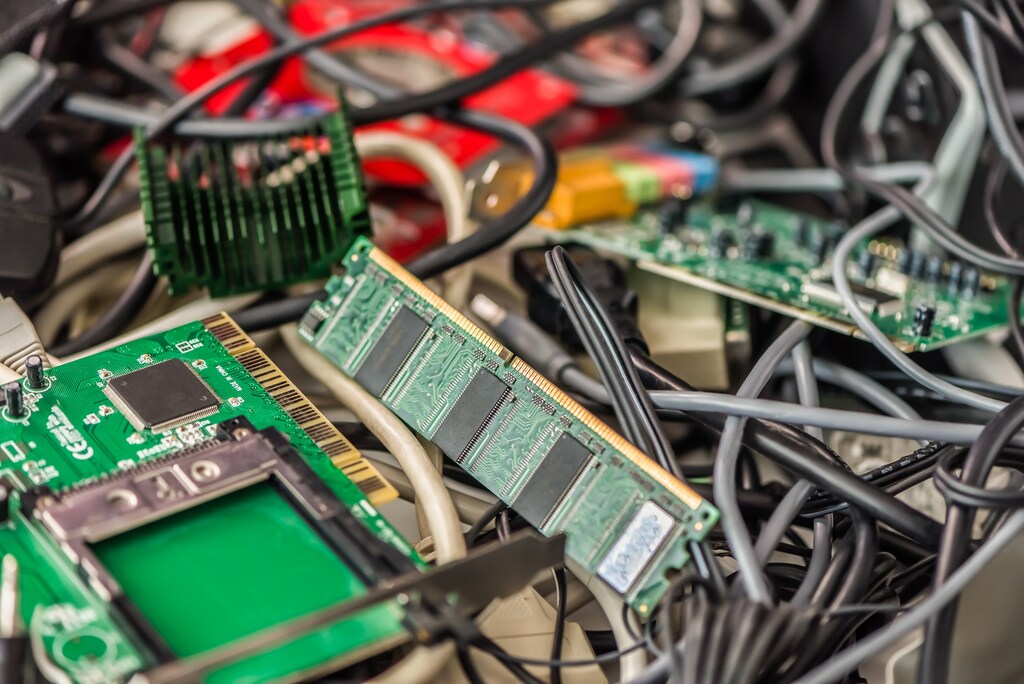
適切にリサイクルされなければ、銀、ニッケル、コバルト、リチウムなどの有用な資源が廃棄され、環境汚染や資源の浪費につながる可能性があります。これは、電気自動車や太陽光パネルのメーカー、すなわちより環境に配慮した技術の普及を推進しようとしている業界そのものにも影響を及ぼしかねません。
金属・鉱物のリサイクルにおける課題
廃棄された金属に含まれる貴重な資源が適切にリサイクルされないことが多い理由はいくつかあります。
第一に、電子機器のような複合製品から貴重な金属を分離する技術的な複雑さがあります。これらの製品には、極めて微量の複数の金属が複雑に組み合わさっていることが多く、特に専門的な施設や広く普及していない技術が必要な場合、抽出は困難かつ高コストになります。
産業界や消費者も、金属を廃棄することによる温室効果ガス排出や資源枯渇といった環境コストの全体像を十分に認識していない場合があります。さらに、リサイクルインフラやアクセスの不均一さがこれに拍車をかけています。地域によっては、金属リサイクルのための便利で効率的な制度が単に存在せず、善意の取り組みでさえ物流上の障壁によって阻まれることがあります。廃棄の手軽さに加え、リサイクル可能な素材を分別するインセンティブの欠如が使い捨て文化を助長し、リサイクル率を頑として低い水準にとどめている可能性があります。

リサイクル率を高めるには、電子製品、電池、太陽光パネル、各種プラスチック製品がすべて、ライフサイクルの終わりに適切にリサイクルされることを確実にすることが不可欠です。鉱業・金属産業でリサイクルを促進するための戦略は次の4つです:
1. 循環型経済への包括的アプローチの採用
リサイクルだけでは、素材需要の増加や天然資源の採掘に伴う環境課題に十分に対処できない可能性があります。製品のライフサイクル全体を重視する、より広範なアプローチが必要です。これには、リサイクル可能性を考慮した製品設計、素材使用量の削減、製品寿命の延長が含まれます。さらに、製品をサービスとして提供するモデル(顧客が製品を購入するのではなく、製品利用に対して定期的に料金を支払う形態)など、循環型のビジネスモデルを推進することで、一次資源への負荷を軽減できます。
2. リサイクル技術の推進
技術は、リサイクルの取り組みを強化し、より効率的にするうえで極めて重要です。例えば、ロボティクスや機械学習は、選別工程を最適化し、素材を識別し、リサイクルの流れにおける混入を減らすことができます。最先端技術に投資することで、リサイクル素材の質と量の両方を向上させられる可能性があります。
3. 支援的な政策の策定
リサイクルを促進するうえで、効果的な政策は不可欠です。例えば政府は、リサイクル企業への補助金を導入したり、新たなリサイクル技術の開発を支援するための税制優遇措置を講じたりすることができます。また、エコフレンドリーな代替手段を推進しつつ、廃棄物処理に対する課徴金や罰則を課すこともできます。政策支援は、幅広い素材の回収・処理が可能な企業の育成に重点を置くべきです。
4. 多様な利害関係者と業界横断的な協力の推進
様々な金属やプラスチックを含む製品のリサイクル率を高めるには、エネルギー、電子機器、プラスチック、非鉄金属製錬など、関連産業間の協力が必要です。こうした協力は、例えばバリューチェーンにおけるトレーサビリティの導入に役立ち、素材の効果的な回収、分別、再利用を支援するとともに、リサイクルをより経済的に魅力的なビジネスとして成立させることにもつながります。
リサイクル促進に向けた協働
鉱業・金属企業は、単なる一次資源の採掘産業とみなされるのではなく、金属のライフサイクル全体、すなわち初期の採掘から効率的なリサイクル、さらにはサプライチェーンへの素材の再投入に至るまでを支える重要な推進役となり得ます。企業は、これを環境・社会・ガバナンス(ESG)への取り組みや、将来に向けた持続可能な資源確保への投資として捉えるべきです。
鉱業企業は、環境負荷を低減し、収益源を多角化し、需要の増加に持続可能な方法で対応するため、金属・鉱物のリサイクルへの投資をすでに進めています。こうしたリーダーシップの例には、電池金属を回収するための自動車メーカーとのパートナーシップ、クローズドループ型リサイクルシステムの開発、電子廃棄物リサイクルネットワークの構築などがあります。
鉱業・金属企業は、メーカー、テクノロジー企業、政府と協働しながら、業界横断的な協力を主導し、各分野で金属・鉱物のリサイクル効率を高める基準や慣行を確立できます。このような包括的な支援は、より効果的なリサイクルエコシステムを育み、最終的には環境と資源管理の双方に恩恵をもたらすでしょう。
鉱業・金属産業にとって、リサイクルの促進は、効率の向上やESG目標の達成だけでなく、より循環型の経済への信頼を築くうえでも重要になるでしょう。