今日、最高水準の不動産とは、運営パフォーマンス、従業員の体験、テクノロジー活用の面で基準を満たす建物で構成されています。
高価値市場に陳腐化の可能性がある不動産ストックが存在するなか、サステナビリティに配慮した改修は、投資家にとって大きな付加価値創出の機会です。
不動産のサステナビリティ向上は、環境上の急務であるだけでなく、不動産分野で大きな金銭的リターンを生み出す手段でもあります。
低コストの借入れと低金利の時代はとうに過ぎ去り、戻ってくる可能性も低いでしょう。不動産投資家はもはや、市場の勢いに乗るだけではいられません。不動産を、陳腐化や流動性に固有の特性を持つ物的資産クラスとして捉える必要があります。
今日、最高水準の建物の定義は変化しました。運営パフォーマンス、従業員の体験、テクノロジー活用の面で基準を満たさない建物は、運営コストが高まり、テナントにとっての魅力も低下しています。
一方、過去3年間の厳しい市場環境により、多くの建物所有者が大型投資や戦略的な取り組みを先送りしました。改修への設備投資が減り、取引活動が鈍化し、多くのセクターや地域で価値が低下したためです。
しかし、市場の期待に応えられなくなった建物を、今ここで見限るのは誤りです。不動産の主要市場の多くでは、陳腐化、つまり物件が時代遅れになったり、市場の要件に合わなくなったりすることは、リスクではなく付加価値創出の機会となります。これは、私たちが景気循環の底に達したことを示す、これまでで最も大きなシグナルです。
不動産市場を動かす要因
市場の基礎的条件が重なり、低炭素化とエネルギー効率化の戦略を通じた価値創出の事業性は、かつてないほど高まっています。
1. テナント需要
最も強力な推進要因の一つは、低炭素建物に対するテナント需要です。供給が大幅に追いついていない市場では、こうした建物の特性が、企業の排出削減目標を支えるだけでなく、テナントが求めるテクノロジーを活用したエネルギー効率の高い空間も提供します。経済的な運営コストと環境負荷の低さは、従来重視されてきた立地やアメニティと並ぶ、優先的な選定基準になっています。
2. エネルギー需要
エネルギー需要の急増とエネルギーインフラの老朽化を背景に、価格の変動や供給信頼性への懸念が高まり、エネルギー市場の動向が重要性を増しています。
シカゴやロサンゼルスを含む、エネルギーコストの高い米国市場では、電気料金が賃料収入の約26%に達することがあります。建物の利用者が電気自動車を建物の電力供給に接続しようとすると、特に物流施設では、電気料金が10倍に増えることがあります。これは、的を絞ったエネルギー性能の向上を通じて、建物所有者が大きな投資収益を得る新たな機会となります。
3. 地域規制と物理的リスク
政策立案者が世界各地で排出量の削減を目指すなか、規制は強化されています。建物性能基準を通じて直接規制するケースも少なくありません。気候リスクの軽減は、異常気象による高額な混乱や損害を受け、民間・公的機関の議題で優先度を高めています。
4. 投資の勢い
あらゆる付加価値創出戦略と同様に、設備投資が必要です。不動産市場全体で投資の勢いが増せば、時代遅れの不動産ストックを改修するための資金を確保できます。サステナビリティは、競争力があり将来に対応できる建物を実現するための戦略的枠組みとなります。
これらの要因が相まって、サステナビリティは価値創出の新たな最前線に立っています。
エネルギー効率の高い建物から価値を生み出す
陳腐化した不動産ストックを、高い性能を備えたエネルギー効率の高い建物へ転換する機会は非常に大きいものです。陳腐化の可能性がある不動産ストックの70%に相当する約15億平方フィートが、サステナビリティによる付加価値創出の評価が高い市場にあります。JLLの調査によると、サステナビリティによる付加価値創出の推進要因が最も強い市場には、ロンドン、パリ、ニューヨーク、トロント、シンガポールが含まれます。
長期的な価値を引き出す鍵は改修にあります。脱炭素化目標の達成には、その割合を現在の2.4%から年率13.2%へと5倍に高める必要があります。建物は実物資産であり、あらゆる物的インフラと同様に、価値を保ち続けるには維持管理と再生が必要です。
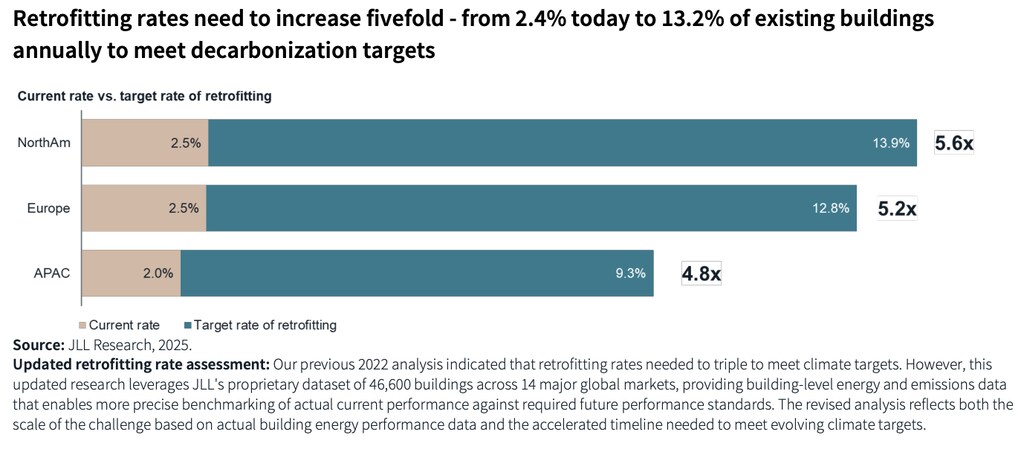
低金利と高い流動性により、多くの所有者は誤った安心感を抱き、短期的なリターンを最大化するために資本投資計画を縮小しました。今こそ、エネルギー効率化戦略、テクノロジーの統合、従業員の体験、気候レジリエンスを軸とする改修の基本に立ち返る時です。
ただし、すべてに一律に当てはまる方法はありません。セクターごとに異なる付加価値創出の推進要因を理解することが、適切な戦略を実行し、将来への備えと長期的な金銭的利益を実現する鍵です。
物流、データセンター、先端製造施設など、電力消費の大きいセクターは、エネルギー市場の動向から最も大きな影響を受けます。一方、オフィス市場では低炭素物件の賃貸需要が特に強く、ネットゼロを宣言する企業テナントの増加によって賃貸の選択が変わり、最上位の物件とパフォーマンスの低い物件との格差が一段と顕著になっています。
エネルギーをめぐる先を見据えた考え方
将来の建物を改修する戦略では、世界的に深刻化するエネルギー供給の課題への解決策を中核に据える必要があります。例えば、スマートビルは、敷地内での発電や蓄電池の導入により、エネルギーを受動的に消費する存在ではなく、分散型のエネルギーハブとなることができます。
電力網と連携すれば、ピーク需要時のエネルギー使用をより適切に管理し、運営のレジリエンスを高め、電力網の安定性を支え、低炭素経済への移行を加速することもできます。

低炭素空間を求めるテナント需要の継続的な拡大、エネルギーコストの変動、規制強化が重なり、またとない機会が生まれています。高価値市場に陳腐化の可能性がある不動産ストックが数多く存在するなか、商業不動産で数十年ぶりとなるかもしれない最大の付加価値創出の機会を捉えようと、競争が始まっています。
実績は明白です。平均を32%上回る賃料を実現したニューヨークのOne Madison Avenue、そして低炭素化に投資した建物で30%の賃料プレミアムを実現したボストンのOne Post Office Squareがその例です。これらは例外的な事例ではありません。サステナビリティは環境上の急務であるだけでなく、大きな金銭的リターンを生み出す手段でもあるという、新たな現実の前触れです。
最大の機会を捉える猶予は限られています。サステナビリティが最高水準の建物に欠かせない要素だと認識する先見性と起業家精神を持つリーダーたちは、すでに不動産改修へ資金を動員しています。その一方で、傍観する人々もいます。基準を満たす建物と満たさない建物との価値の差は、今後さらに拡大するでしょう。
持続可能な都市開発の推進に、世界経済フォーラムはどのように取り組んでいるのでしょうか?
都市は世界の温室効果ガス排出量の75%を占め、世界人口の半数以上が暮らしています。この割合は2050年までに3分の2に達する見込みです。よりクリーンなエネルギーを優先すれば、パリ協定に沿って地球温暖化を2°c未満に抑えるために必要な排出削減量の半分以上に、都市が貢献できる可能性があります。

2050年までにネットゼロで自然にプラスの影響をもたらす都市とコミュニティを実現するため、世界経済フォーラムは官民の関係者と連携し、地域の行動を通じて世界的な機運を高める取り組みを進めています。ここではその一部をご紹介します。
ダボス・バウクルチュア・アライアンス:建築環境における気候レジリエンス、サステナビリティ、循環経済の原則に基づき、建物、インフラ、公共空間の質の高い計画、建設、管理を推進します。詳しくはこちら。
グローバル・ニュー・モビリティ連合:混雑と排出を減らし、EVインフラを強化し、都市の移動と配送を変革する新たな解決策を探ります。詳しくはこちら。
都市イノベーション連合:イノベーターや起業家を新たな市場や機会につなぎ、生活の質と地域経済を再構想し、形づくります。詳しくはこちら。
G20グローバル・スマートシティ連合:気候レジリエンスを構築し、人々のウェルビーイングを高め、都市や地域コミュニティが直面する最も差し迫った課題に取り組む、知的で実践的な解決策を加速します。詳しくはこちら。
旅行・観光の未来:文化遺産を守り、自然生態系を保護しながら、包摂的で持続可能な経済成長を推進します。詳しくはこちら。。
より持続可能で暮らしやすい都市やコミュニティをつくる取り組みに、どのように参加できるかをご覧ください。お問い合わせはこちら。


