混乱、地政学リスク、インフレが続いた2年間を経て、世界経済は安定に向かいつつある兆しが見られる。
この回復の中核を担っているのが不動産市場である。
2024年を迎えるにあたり、最新のデータから見た世界の不動産市場の現状は以下のとおりである。
世界は経済的なハリケーンの只中にあった。2020年3月、世界が活動を停止したことを皮切りに、このカテゴリー5の暴風がサプライチェーンや地政学から制度への信頼に至るまで、世界経済の脆弱な部分を次々と露呈させた。そして嵐の目となったのがインフレである。
米連邦準備制度理事会(FRB)がインフレ抑制に乗り出してから20カ月以上が経過した今、インフレの重荷は(おそらく)解消に向かいつつある。嵐はようやく過ぎ去りつつあるようだ。
このような混乱を背景に新年を迎えるにあたり、民間不動産市場の現状を評価することが極めて重要である。ハインズの「2024年世界投資見通し」は、前年の課題と今後の機会について調査し、過去のサイクルから得られた有望な兆候も数多く含めて分析している。その調査結果は以下のとおりである。
世界経済フォーラムは、不動産の未来を支援するために何をしているのか?
現在に至る経緯と今後の方向性
今後を予測する前に、まず現状と、そこに至るまでの経緯を理解する必要がある。パンデミック後の不動産需要の急増を考えてみよう。資金は安価で豊富にあり、代替投資先が乏しかったことから、低水準(さらに低下傾向にあった)の資本還元率でさえ魅力的に映った。MSCIリアル・キャピタル・アナリティクスによれば、2020年第4四半期から2022年半ばまでに、3.1兆ドル超(2,500万ドル以上の取引)が取引された。ハインズはこの過熱した時期に純売り手であった。また、この7四半期にMSCIは、米国だけで8,400億ドル超の借り換えを記録している。
米国の資産担保証券(MBS)市場の透明性は、示唆に富んでいる。パンデミックによるロックダウン終了後に利用された債務の大部分は、3回の1年延長オプションが付くことの多い、積極的な2年変動金利商品であった。クーポン金利は3~4%から6~7%以上へと上昇し、以前の取引活発化には積極的な引受けが伴っていたと強く推測される。不動産価値の下落と家賃上昇の鈍化が重なれば、一部の所有者に問題が生じるのは避けられない。
買い気配と売り気配の差は、一部のセグメントでは縮小しているものの、依然として著しく大きいままである。直近数四半期の取引量は、パンデミック前の基準と比べても比較的低水準で推移している。
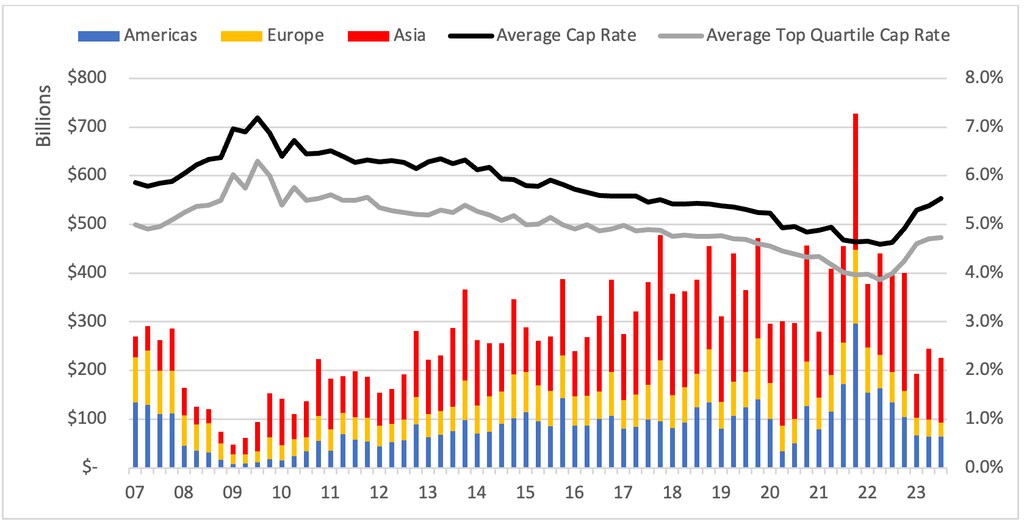
2015~2019年の平均と比べると、年間移動平均取引量は、南北アメリカで28%、欧州で50%、アジア太平洋で10%減少している。具体的な取引データがないため、一部の鑑定評価人は資産の評価減に慎重であり、これは米国で顕著な傾向である。歴史的に見ると、この状況は簿価と潜在的な市場価値の乖離が持続し、取引量の低迷と評価減の抑制につながるという問題の多いサイクルを生み出してきた。
市場価格を下回る、組み込み型の融資
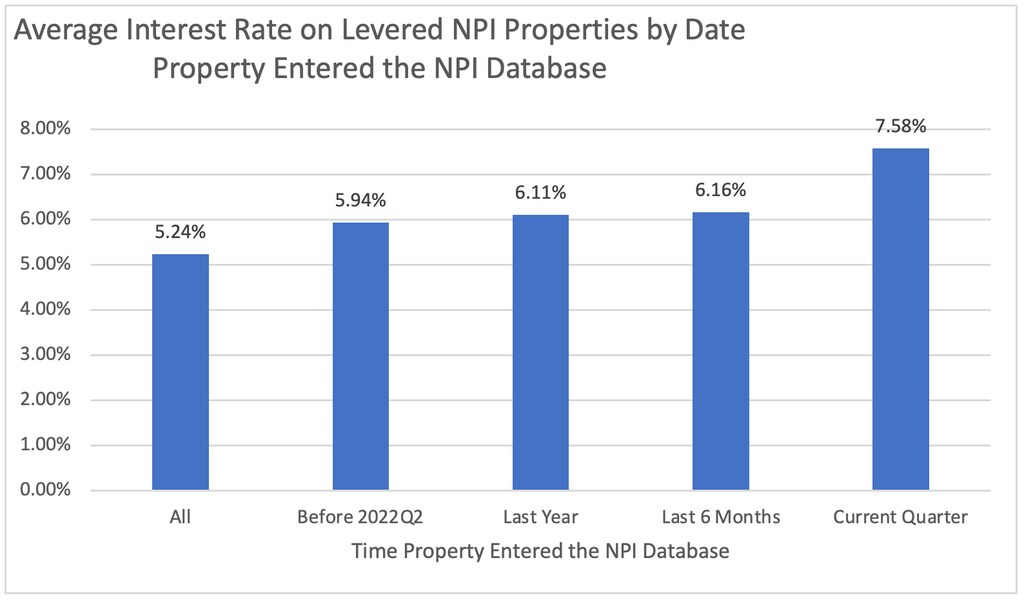
米国では、NCREIF不動産指数(NPI)に含まれる物件の大半は、連邦準備制度理事会(FRB)が利上げを開始し、取引量が減少し始める前に編入されていた。NPIにおけるレバレッジ投資物件4,818億ドルのうち、4,028億ドルは2022年第2四半期より前に取得されたものである。
第3四半期における全レバレッジ投資物件の平均金利は5.24%であったが、同四半期にデータベースに新規に加わった物件の平均金利は7.58%であった。このデータには偏りがある点に留意が必要で、2023年第3四半期に加わったのは、比較的好まれたアパートおよび産業用不動産の物件のみであったためである。NPIの全セクターの物件を含めると、第3四半期の新規加入物件の平均金利は8.7%に跳ね上がった。
注視すべき主要なマクロ経済動向
マクロ予測にはあまり重きを置いていないが、マクロ動向は綿密に監視している。
世界のインフレ率は低下した。
先進国22カ国を対象とした等加重平均の年間インフレ率は、2022年末の12.7%から3.7%へと低下した。
サプライチェーンの圧力は大幅に緩和された。
FRBの世界サプライチェーン圧力指数は、2022年末にマイナス圏に転じ、それ以降はマイナス圏で推移している。これは、インフレの一因であったこの要因がおおむね解消したことを示している。
市場は長期金利の上昇を見込んでいる。
長期金利の上昇は、不動産が収益を生む他の資産、すなわち債券と資本を競合させるため、資本還元率により顕著な影響を及ぼす。
米国労働市場の脆弱性。
一時雇用部門は景気の先行指標と考えており、約1年間マイナスが続いている。これは過去に景気後退の可能性を示すシグナルとなってきた。
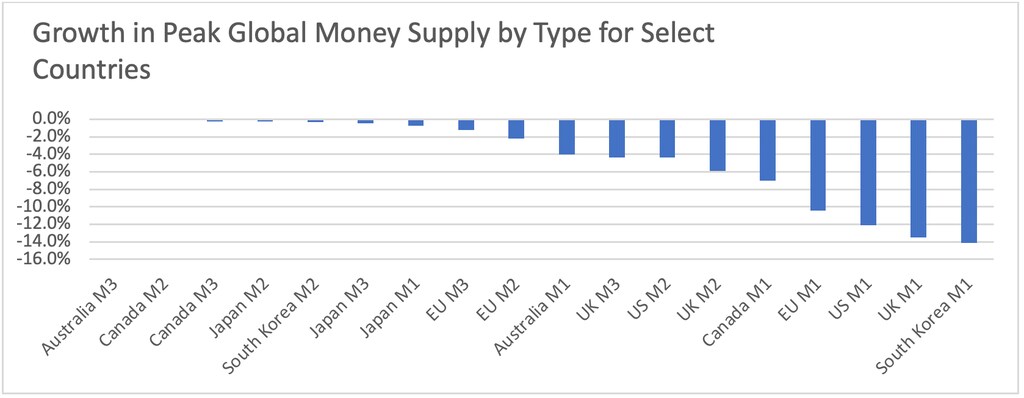
世界のマネーサプライの減少。
翌日物預金の変動は、一般的に銀行融資の動向に影響を与える。銀行預金が減少し続ける限り、融資は抑制されたままとなる可能性が高い。
世界の不動産市場に見られる回復の兆し
まちまちのシグナルがある中でも、市場が調整局面から抜け出しつつあることを示す前向きな兆しも見られる。
債券市場のボラティリティの低下。
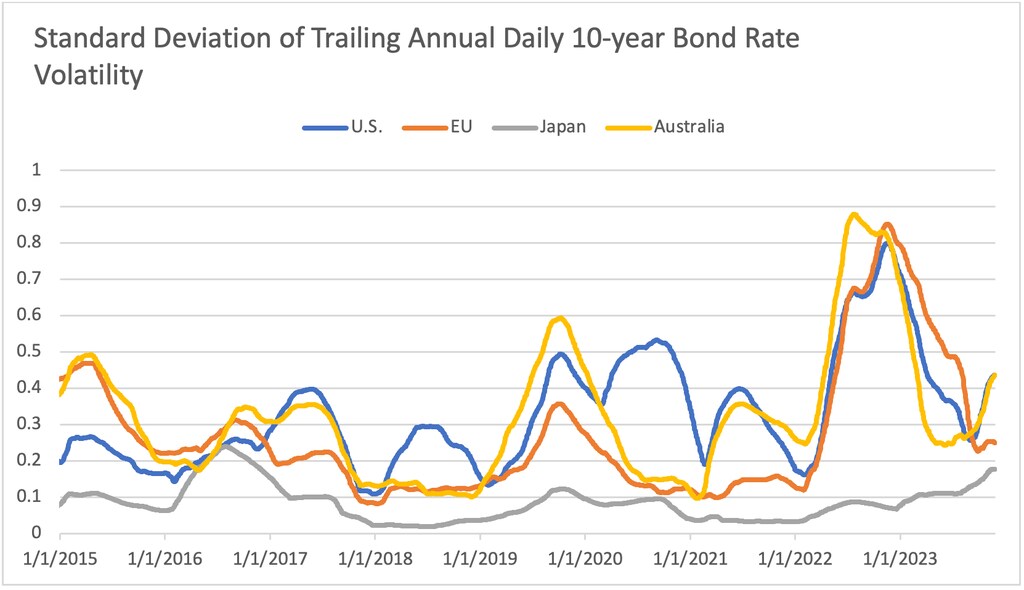
米国10年国債金利の年間移動日次標準偏差は、2022年の景気循環のピークから45%低下している。同様に、EUのAAA格付け10年国債利回りの年間移動日次ボラティリティは、2022年のピークを71%下回っている。アジア太平洋地域では、オーストラリアのボラティリティは2022年の景気循環の高値から50%低下した。歴史的に見ると、金利のボラティリティが低いほど市場は安定し、投資候補の引受けや価格設定の確実性が高まってきた。
取引量は底打ちに近づいている。
オフィス、小売、産業用、アパートの各セクターにおける取引総面積別の年間移動取引量の変化を、MSCI RCAの2023年第3四半期データに基づいて分析したところ、南北アメリカとアジアでは減少が続いているものの、減少率は2022年末の半分未満であることが明らかになった。欧州では、取引量は昨年と同程度のペースで減少を続けているが、減少が大幅に加速しているわけではない。
プライベート・キャピタルの台頭。
制約が少なく機動性に優れたプライベート・キャピタルは、過去1年間で市場シェアを拡大してきた。特に南北アメリカと欧州、および各地域の困窮セクターで顕著である。過去の景気循環(世界金融危機など)では、このような動きは市場が底打ちに近づいていることを示すことが多かった。
単一資産売却の比率の高さ。
米国では、これらの売却は2023年の最初の3四半期の取引量の82.6%に相当した。この比率が第4四半期も維持されれば、過去最高を記録することになり、2003年(80.9%)と2009年(80.8%)を上回る。特筆すべきは、これらの年がそれぞれの景気後退の底と重なり、その後の12~24カ月以内に回復につながったことである。
着工件数の減少。
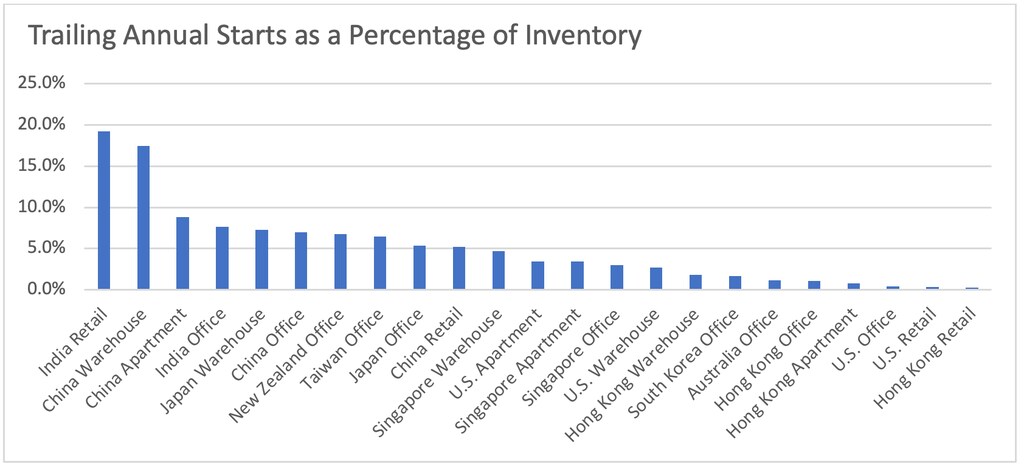
回復は、新規建設の案件パイプラインが乏しいことに大きく左右される可能性が高い。これは建設費・資金調達コストの高騰や、特に貸し手における全般的なリスク回避姿勢によるものと考えられる。
図5は、データが入手可能な範囲で、2023年第3四半期までの年間着工件数を在庫に占める割合として示している。例えば、この期間に米国市場における自社使用および注文建設型プロジェクトの着工面積は3,000万平方フィート未満にとどまり、オフィス在庫全体のわずか0.4%に相当する。米国の小売は、既存在庫の0.3%とさらに低く、既存の小売施設を他用途に転用または再開発する動きが拡大している。
2024年に向けて、ハインズは安定化と最終的な回復の兆候を見極めることに注力する。
回復の初期兆候は一時的なものにとどまり、景気後退の可能性による冷え込みの影響を受けやすいかもしれない。しかし、所有者と貸し手は、依然として評価額に向き合っており、満期を迎える融資への対応や貸借対照表の整理に取り組む中で「取引の木を揺さぶっている」状況が見て取れる。


