マネーロンダリングは増加を続けており、犯罪収益は没収を逃れることが多く、組織は詐欺によって収益を失い続けています。
金融犯罪に対抗するため、政策立案者は、単に監視を拡大するのではなく、デジタルシステムへの信頼を構築する方法を見いだす必要があります。
人工知能(AI)ツールは、金融文書と行動を結びつけ、取引の裏付けとなる証拠の連鎖を確立することで貢献できます。
EUは、特に金融犯罪対策に関して、デジタル経済をより安全なものにするよう圧力を受けています。
国連薬物犯罪事務所の推計によると、世界のGDPの2~5%(おおよそ8,000億ドルから2兆ドル)が毎年マネーロンダリングされています。EUでは、欧州委員会が、組織犯罪による収益は約年間1,390億ユーロに上ると述べており、一方、欧州刑事警察機構(Europol)は、犯罪収益のうち没収されるのは約2%にすぎないと推計しています。
同様の構図は企業内部にも見られます。公認不正検査士協会は、組織は収益の5%を失っていますと推計しており、これは毎年詐欺によるものです。
2025年、欧州の指導者たちは、一種の説明責任の仕組みの必要性を議論しました。これは、ソーシャルメディアのアカウントをEUデジタルアイデンティティウォレットに結びつけることで、オンライン上の匿名性を終わらせるものです。ここでの狙いは、より強固な本人確認により、詐欺やその他の違法な金融上の連携のためにオンラインで匿名アカウントを利用することを難しくできるという点にあります。
明らかなのは、ヨーロッパには新たなデジタル信頼インフラが必要だということです。社会は、人々の私生活への可視性を単に拡大するだけでは、デジタルシステムに対する持続的な信頼を築くことはできません。
AIは金融犯罪の証拠の連鎖を構築する上でどのように役立つか?
人工知能(AI)は、この信頼の問題への対処に役立ちます。実際、金融分野におけるAIの次の段階は、生産性向上ソフトウェアというよりも、信頼インフラとして捉えるべきです。この文脈において、AIの最も重要な利点は、情報をより速く処理できることではなく、断片化された記録を結びつけ、その情報を金融犯罪への対処に役立ちうる、構造化された機械可読な証拠へと変換できる点にあります。
あらゆる経済活動は、契約書、請求書、出荷、支払い、取引相手、税務記録、元帳への記入など、物理的な痕跡を残します。多くの組織では、これらの痕跡は別々のシステムや形式に存在しています。そのため、ある取引が実際の基礎となる事象を反映しているのか、それとも単にもっともらしく見える書類上の痕跡にすぎないのかを確実に判断することは困難です。
AIは今や、以下に示すNova Mundiが作成した例のように、証拠の連鎖と呼ばれうるものを組み立てる支援ができます。証拠の連鎖とは、ある主張を、その裏付けとなるべき文書や行動に結びつけるものです。請求書は納品に結びつくべきであり、納品は支払いに結びつくべきであり、支払いは正当な取引関係に結びつくべきです。
この連鎖が成立すれば、信頼は高まります。途切れれば、リスクが可視化されます。これは、制裁逃れやテロ資金供与と同様に、詐欺やマネーロンダリングにも関連します。
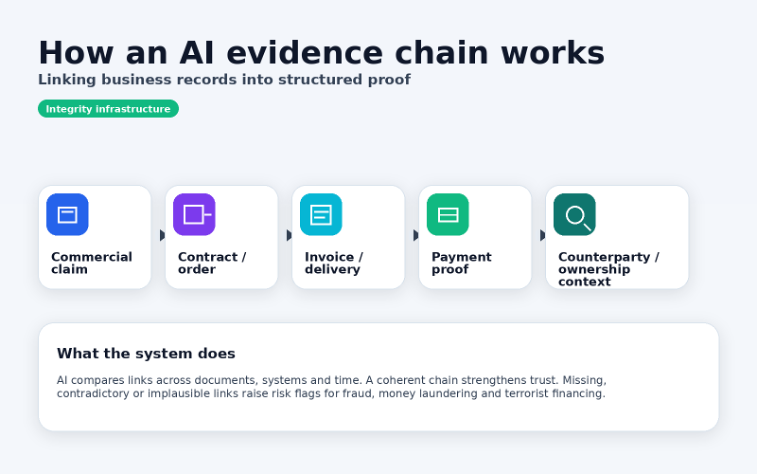
そして、これが重要なのは、金融犯罪が断片化につけ込んで繁栄するからです。マネーロンダリングは、資金の出所や所有者を隠すように設計されています。詐欺は、単独では有効に見えるものの、より広範な事業実態と結びつけると破綻する書類の陰に隠れることがよくあります。したがって課題は、不審な対象を特定することではなく、不審な不整合を特定することにあります。
AIは、人手による審査では及ばない規模で、文書、システム、時間をまたいで主張を照合できるため、この課題に対して特に適しています。
AIを活用してデジタル信頼を拡大する
この分野では、民間市場が成功する可能性がある一方、広範な公的監視は行き詰まる可能性があります。
包括的な監視は、しばしば遠く、押し付けがましく、政治的に脆弱なものとみなされます。しかし、証拠に基づく検証は、銀行、保険会社、監査人、財務部門、規制対象のサービス提供者など、すでに信頼に関する業務上の責任を担う主体を通じて展開できます。国家が依然として重要であることに変わりはありませんが、その役割は、取引を直接検査することではなく、基準、責任、安全装置を定めることであるべきです。
こうしたモデルは現れ始めています。企業は、すべての人の私的なやり取りを読むことに依存しないツールを構築し、代わりに客観的な事業記録を、監査可能な証明の連鎖に結びつけることに注力しています。
このアプローチは、市場において実際に信頼がどのように築かれるか、すなわち検証可能な取引、説明責任を負う機関、反復可能な検査を通じて信頼が築かれることに、より合致しています。また、EUのデジタルアイデンティティ政策とも整合します。言い換えれば、ヨーロッパは、デジタル政策の一分野において、すでに選択的開示のモデルを発展させており、金融の健全性もこれと同じ論理に従うべきです。
金融の健全性を継続的に検証する
時期は極めて重要です。欧州理事会はマネーロンダリング対策パッケージを採択しました(2024年)。これにより、より調和の取れたルールブックが整備され、フランクフルトに新たなマネーロンダリング対策機関が設立されました。これにより、ヨーロッパは、より高い金融の健全性とデジタル信頼を構築するための規制基盤を得ました。
しかし、規制だけでは、形式的なコンプライアンスと実際の金融の健全性との間のギャップを埋めることはできません。企業が依然として切り離された記録や労働集約的な審査プロセスに依存している場合、執行は遅く、高コストで、不完全なままになるでしょう。AIは、異なるモデルの可能性を生み出します。すなわち、リスクが深刻化する前に、文書や業務フロー全体にわたって継続的に健全性を検証するモデルです。
政策立案者にとっては、これは、証拠の連鎖システムの相互運用基準を設定すること、より高リスクの意思決定には監査可能なログと人による審査を義務付けること、そしてサンドボックスや比例的なコンプライアンスの道筋を通じて、中小企業が信頼できるツールを導入する余地を与えることを意味します。ビジネスリーダーにとっては、AIベースの健全性インフラを、サイバーセキュリティと同じくらい不可欠な統制層として扱うことを意味します。
ヨーロッパとその機関が今直面している選択は、デジタルの安全性とプライバシーの間の選択ではなく、露骨な可視化と知的な検証の間の選択です。