統計的なリスク予測は、金融機関や金融規制当局の意思決定をますます左右するようになっている(バーゼル委員会 2013、2014)。それにもかかわらず、通常の運用条件下における基礎的な仕組みの統計的性質は、十分に理解されていない。
この問題への理解を深めることが、Danielsson and Zhou(2015)における私たちの研究の動機となっている。私たちは次の3つの重要な問いに焦点を当てる。
バリュー・アット・リスクと期待ショートフォールの比較(例:Danielsson 2011を参照)。
推定に重複する長期リターンを用いることと、より長い流動性ホライズンに合わせてリターンを時間スケーリングすることの影響。そして
典型的な標本サイズにおけるリスク予測の性能。
バリュー・アット・リスク対期待ショートフォールの理論
一般には、リスク指標として期待ショートフォールはバリュー・アット・リスクより優れていると考えられている。確かに、理論的な議論はその見方を支持している。期待ショートフォールはテール全体を捉え、劣加法性を満たし、操作もより難しい。しかし、こうした利点は実務での利用にも当てはまるのだろうか?
純粋に統計的な観点からの答えは、否である。理論上、期待ショートフォールは小さな定数(一般に1から1.5)の範囲でバリュー・アット・リスクと直接関係しており、そのため極端なケースを除けば、バリュー・アット・リスクも期待ショートフォールと同様に劣加法性を満たす。たとえば、多くの株式リターンと似たテールを持つスチューデントのt(3)分布の場合、99%期待ショートフォールは99%バリュー・アット・リスクより約50%大きい。ほとんどの場合、理論上、期待ショートフォールがバリュー・アット・リスク以上にテールについて示すものはない。
期待ショートフォールがバリュー・アット・リスクより優れている点
純粋に統計的な観点からは、期待ショートフォールをバリュー・アット・リスクより推奨する理由はほとんどないように見える一方、管理指標としての期待ショートフォールには別の利点がある。具体的には、操作がより難しい。
金融機関は、特定の推定手法を選ぶことでリスク指標を操作できる。しかし、今日その金融機関に有利な結果をもたらす推定手法が、明日もそうする保証はない。
むしろ、規則を満たしているように見えながら、望ましくない、しかも検知しにくいリスク特性を持つ取引を行うことで、操作がなされる可能性が高い。典型例は、AAA格付けの仕組み債など、リスクが過小評価された資産への投資である。より一般的には、バリュー・アット・リスクの上限を超えた場合に大きな損失が生じる資産を選別したり、報告されるバリュー・アット・リスクを最小化するようポートフォリオを最適化したりすることで、操作が行われる可能性がある。これは事実上、検知不能になりうる。
このような形で期待ショートフォールを操作するのは、より難しい。バリュー・アット・リスクは、大きな損失が発生するテール上の境界点だけを考慮し、大きな損失の規模は無視する。これに対し、期待ショートフォールは、すべての大きな損失の規模に基づいている。
典型的な標本サイズにおける期待ショートフォールとバリュー・アット・リスクの推定精度
既存のリスク指標分析の多くは、その漸近的性質に焦点を当てている。それは確かに有益だが、民間部門の利用者も規制当局も、典型的な標本サイズでリスク指標がどのように機能するかを、さらに重視しているのではないかと私たちは考える。新しい金融商品、構造変化、金融革新、その他の要因によって古いデータの関連性が低下するため、典型的な標本サイズは、おそらく日次データで1年から5年程度となる。
私たちは、標本サイズが100日から20年までの場合のバリュー・アット・リスクと期待ショートフォールの性質を調べる。図1は代表的な結果として、スチューデントのt(3)分布におけるバリュー・アット・リスクの推定精度と、その99%経験的信頼区間を示している。1
図1。標本サイズに応じたバリュー・アット・リスク(VaR)とその99%信頼区間

結果は非常に印象的である。実務で典型的な、日次データ約1年分を用いた推定では、真のリスクが100である分布について、信頼区間は64から216に及ぶ。典型的な標本サイズである4年分でさえ、信頼区間は76から143である。期待ショートフォールに関する対応する結果はさらに悪く、信頼区間はそれぞれ[48, 272]、[65,187]となる。2
重要な点は、標本サイズが小さい場合、2つのリスク指標の挙動が異なることである。たとえば標本サイズが小さくなるにつれ、期待ショートフォールとバリュー・アット・リスクの差も縮小し、最終的には99%バリュー・アット・リスクが97.5%期待ショートフォールを上回ることさえある。これは次の図2に示すとおりである。
図2。標本サイズの増加に伴うバリュー・アット・リスクと期待ショートフォール
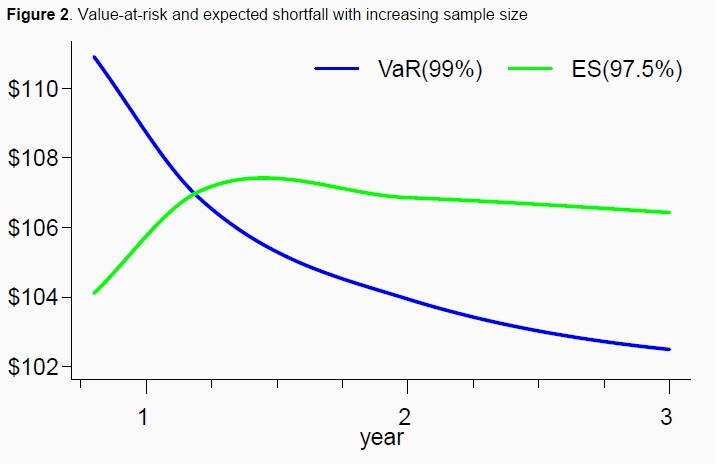
ほとんどの場合、期待ショートフォールはバリュー・アット・リスクよりも不確実性を伴って推定されることが分かった。つまり、純粋に統計的な観点からは、バリュー・アット・リスクの方が期待ショートフォールより優れている。
極端なケースを除けば、バリュー・アット・リスクも期待ショートフォールと同様に劣加法性を満たすという事実と合わせると、統計的な正確さとテール事象の捕捉を重視する場合、期待ショートフォールをバリュー・アット・リスクより選ぶ理由はほとんどないように思われる。
信頼区間の重要性
点推定値と信頼区間の両方を報告するのは標準的な統計実務だが、何らかの理由で、ほとんどのリスク予測ではそうなっていない。確かに、バーゼル合意のトレーディング勘定規制では、こうした精度指標が重視されたことは一度もない。
私たちの結果は、この慣行が望ましくないことを示している。不確実性の非対称性のため、標準誤差は大きく誤解を招く答えを示すことがある一方、適切に構築された信頼区間は、利用者にとって極めて重要な情報を提供しうる。要点は、こうした統計モデルが、しばしば非常に高額な意思決定への重要なインプットであるということだ。第II種の誤りも第I種の誤りも、意思決定者にとって大きな意味を持ちうる。私たちの見解では、バーゼル委員会は標準的な統計実務に従い、適切に構築された信頼区間の算出と報告を義務づけるべきである。
時間スケーリングか重複データか
私たちが検討した3つ目の一連の課題は、より長い流動性ホライズンにわたるリスクを推定する際に生じる。これは一般に、推定に重複する長期リターンを用いる方法、または日次リスクを複数日の保有期間に合わせて時間スケーリングする方法という、よく使われる2つの手法のいずれかで行われる。実務家の見解を逸話的に観察したところ、スケーリング手法よりも重複手法が次第に好まれるようになっている。
重複手法では、日々の事象が繰り返し現れるため、データに人工的な依存関係が生じる。保有期間の平方根でリスク推定値をスケーリングする方法と重複手法の頑健性を比較したところ、実際には、さまざまなデータ生成過程のもとで、平方根時間アプローチの方が重複データアプローチより精度が高いことが分かった。したがって、重複データアプローチではなく、時間スケーリングを用いることを推奨する。
バーゼルIIIとの関連性
最新のバーゼルIII市場リスク提案では、資本賦課額の算出にあたり、99%バリュー・アット・リスクを97.5%期待ショートフォールに置き換える案が示されている。
実務では、ほとんどの場合、期待ショートフォールよりバリュー・アット・リスクの方が正確である。さらに、バーゼルIIIでは期待ショートフォールの算出に1年分のデータを用いることが推奨されているため、99%バリュー・アット・リスクが97.5%期待ショートフォールをさらに上回る可能性がある。したがって、97.5%期待ショートフォールへの移行は、市場リスク予測をより低く、かつより不正確にする可能性が高い。
期待ショートフォールはバリュー・アット・リスクの小さな倍数にすぎないことを考慮すれば、リスク指標の目的がテールを正確に捉えることであるなら、バーゼルIII提案で示された唯一の動機がそうであるように、97.5%期待ショートフォールに切り替えるよりも、バリュー・アット・リスクを用い、必要に応じて拡大する方が望ましい。
この分析から、バーゼルIIのバリュー・アット・リスクとバーゼルIIIの期待ショートフォールのどちらを用いると資本が低くなるか高くなるかについて、決定的な結論を導くことはできない。その理由は、リスク指標の推定は資本賦課額を算出する最初の段階にすぎないからである。
こうした懸念の一部を和らげるため、バーゼル委員会は、推定されたリスク指標を過去のストレス期間に合わせて較正することを意図している。これにより、いわゆるストレス時期待ショートフォールが算出される。構造上、これは通常の期待ショートフォール推定値以上になるはずである。ストレス時リスク指標の信頼区間の下限も、それに応じて上昇する。これにより、期待ショートフォールの下限が懸念を招くほど低くなりうるという本研究の懸念は、部分的に軽減される。しかし、このように較正した後も、推定の不確実性が大きいという根本的な問題は解決されない。
結論
総じて、私たちの結果は、実務では期待ショートフォールよりもバリュー・アット・リスクの方が、かなり正確なリスク予測をもたらすことを示している。3 ほとんどの場合、期待ショートフォールをバリュー・アット・リスクより選ぶ唯一の理由は、前者の方が操作しにくいことである。また、より長い流動性ホライズンを伴う用途では、重複データアプローチを適用すると、平方根時間アプローチよりも不正確なリスク予測になることも分かった。
さらに、実務で遭遇する可能性が高い小さな標本サイズではリスク予測が不正確になるため、バリュー・アット・リスクと期待ショートフォールの中心推定値は非常に不確実であることを明らかにした。これは、第II種の誤りを懸念する利用者にとって、とりわけ憂慮すべきことである。
銀行の自己資本計算のような重要な公共政策上の規制が、実務では、単なる無作為抽出の違いにより、記録された数値のほぼ2倍にも半分にもなりうる数値に基づいていることを、私たちは懸念している。
最終的な結論として、信頼区間の報告を標準的な慣行とすべきである。
免責事項:ここに示された見解は、必ずしもDNBまたはユーロ圏の見解を反映するものではない。
参考文献
バーゼル銀行監督委員会(2013)、「トレーディング勘定の抜本的見直し:改訂版市場リスク枠組み」。
バーゼル銀行監督委員会(2014)、「トレーディング勘定の抜本的見直し:未解決の課題」。
Danielsson, J(2011)、 Financial Risk Forecasting、Wiley。
Danielsson, J(2013)、「The new market-risk regulations」、VoxEU.org、11月28日。
Danielsson J and C Zhou(2015)、「Why risk is so hard to measure」、ミメオ、ロンドン・スクール・オブ・エコノミクス。
脚注
1 全結果はウェブ付録で確認できる。
2 標本サイズが小さくなるにつれ、リスク予測の不確実性は指数関数的に増大し、実務で遭遇する最小の標本サイズでは、リスク推定値はランダムノイズとほとんど区別できなくなる。
3 全結果はウェブ付録に要約されている。
本記事は、 VoxEUとの協力により掲載されている。掲載は、世界経済フォーラムが見解を支持することを意味しない。
フォーラムの最新情報を受け取るには: 週刊ニュースレターに登録。
著者:Jon Danielssonは、ロンドン・スクール・オブ・エコノミクスにあるESRC資金提供のSystemic Risk Centreのディレクターである。Chen Zhouは経済・調査部門の研究者である。また、エラスムス大学ロッテルダムの助教でもある。
画像:北京の人民大会堂で開催された全国人民代表大会の本会議後、代表者たちが通りを渡る。REUTERS/Claro Cortes IV。