人工知能、ブロックチェーン、バイオテクノロジー、データストレージなどの最先端技術の進歩により、各業界や世界市場が変革され、世界的なイノベーション競争が過熱している。競争するために、企業は社内でイノベーションを生み出すことも、他社のイノベーションを買収することもできる。
イノベーションへの投資を測る指標の一つがR&D支出である。今年初め、欧州委員会は調査を公表した。世界中の2,500社を対象とした調査では、2016会計年度にこれらの企業が合計2,400万ユーロをR&Dに投資したことが示された。そのうち481社が中国企業で、台湾企業105社を含む。報告書によると、そのうち10社がすでに世界のR&D支出上位100社に入っている。
しかし、投資家はイノベーションへの投資からリターンを得ることにますます懸念を抱いている。企業の財務諸表や売上高の分析に重点を置くアクティブ戦略は、現在、平均して大幅に低いリターンしかもたらしておらず、80年代や90年代と比べて低下している。これは、デジタル化するビジネスの財務的リターンを予測することが投資家にとって難しいことに関係している。今日の主要企業の中核資産は、現代の工業時代のものとは大きく異なるからだ。
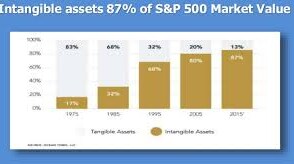
MSCIが指摘するように、現在のS&P 500の企業価値の80%超は、特許や商標、ソフトウェア、ブランド、IT買収などの無形資産によるものである。
無形資産は有形資産とは大きく異なるダイナミクスやリスク特性を持つため、無形資産を生み出す企業の価値評価は難しい。ベストセラーとなった著書『Capitalism without Capital』で、Capitalism without Capitalにおいて、ジョナサン・ハスケル教授とスティアン・ウェストレイク氏は、無形資産の独特な特徴、特にそのスピルオーバー効果について詳しく述べている。例えば、Uberのビジネスモデルの最大の強みはドライバーのネットワークにあるが、Uberのドライバーが同時にLyftの配車も受けていることは珍しくないと説明している。また、無形資産の拡張性についても述べており、最初の一単位目に費用がかかった後は、製品を事実上ほぼ無料で無限に複製できると指摘している。
無形資産の価値を示す資産を特定したり、信頼できる指標を持ったりすることは、投資家にとって大きな課題である。例えば、R&Dへの取り組みは会計上、費用としてしか現れない。これは収益予測にも悪影響を及ぼし、イノベーションがどこで起きているかが見えにくくなるとともに、上場企業がR&Dへの投資を控える要因にもなりかねない。特許やブランド価値などの他の無形資産は、財務諸表上でまったく認識されない場合もある。最後に、無形資産の性質として、限界費用が低く、事業の優位性のために非常に容易に拡大できることが多い。
今日のイノベーターを識別し、イノベーションに資金を提供するためのより良いアプローチを構築するため、ニューヨーク大学のバルーク・レブ氏をはじめとする専門家は、無形資産や戦略的資産の長期的価値の実現に焦点を当てるよう、会計指標の見直しを提唱している。無形資産から生み出される価値をより深く理解することは、以下の理由から、すべての利害関係者にとって重要であるはずだ:
企業は、ブランド価値、ソフトウェア、人材などの戦略的資産について認められるようになる。現行の報告要件ではこれらが除外されており、企業と投資家の双方にとってコストになりうる
公共部門は、今日の経済において無形価値がどこで、どのように生み出されているかを把握でき、これは経済全体に関連するイノベーションの商業化に役立つ可能性がある
長期的価値を生み出す、社会的に重要なイノベーションを支援する官民連携(PPP)を加速できる可能性がある
今日のイノベーション
真のイノベーションは、初期段階では市場に認識されないことが多い。バイオテクノロジー、クラウドコンピューティング、人工知能など、今日のイノベーション・プラットフォームの一例を挙げると、ネットワーク効果や理解不足が普及を遅らせるため、イノベーションの普及曲線は長く、緩やかになることが多い。
Amazonのような成功企業が黒字化するまでに10年を要したのは、当時ちょうどeコマースが台頭し始めたばかりだったからだ。しかし、真に革新的な製品やビジネスモデルの多くは、最近ではプラットフォーム化し、「勝者総取り」の市場となっている(出典:ARK Invest)。このため、イノベーションを早期に捉えることが重要なのである。
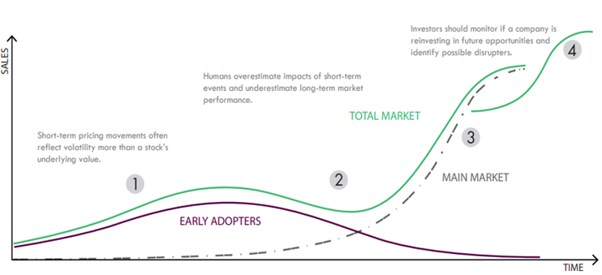
イノベーター同士の違いもある。その一つの差別化要因は、企業がイノベーションを商業化する能力であり、もう一つは、競争優位を維持・保護する方法を含め、企業が将来の機会に再投資しているかどうかである。企業は、買収に基づくイノベーション戦略を追求するか、資産の内部開発に基づく戦略を追求することで競争優位を守ることがあるが、どちらがより多くの価値創造につながるかを評価するために、より優れた指標を開発することが重要である。
今日におけるR&Dの価値
R&D活動によって生み出される価値が、企業と投資家によってどのように捉えられるかについて、会計制度の間には大きな食い違いがある。米国の会計基準(GAAP)の報告要件では、R&Dは資本化されず費用計上される。言い換えれば、それは企業にとってのコストであり、将来への投資としては評価されない。レブ氏が説明するように、その結果として、「買収に基づくイノベーション戦略を追求する企業は、自社でイノベーションを内製する類似企業よりも、収益性が高く資産が豊富であるように見えることになる」。
欧州委員会の報告書では、中国企業の中でHuaweiが最上位にランクされた。2016年の年間R&D投資額は103億ユーロで、世界で6位に位置し、この指標において中国の他企業を大きく上回っていた。しかし、企業の長期的なイノベーションへのコミットメントを評価することにも関心を持つべきかもしれない。すなわち、中国のR&D支出額上位企業が、売上高(純売上高)に占めるR&Dの割合としてどれだけ事業に再投資しているかである。この指標を適用すると、ランキングは異なって見える。2016年に純売上高の20%超をR&Dに費やした中国・台湾企業は、MediaTek、Ctrip、Kingsoft、Sina、Perfect Worldのみであった。
さらに一歩進めて、R&Dの「D」、すなわち開発に焦点を当てると、企業がR&D投資をどれだけ迅速に商業化できたかを見ることができる。これを測定するには、今年度の売上総利益を前年のR&D費用で割った値以上の情報が必要である。R&Dを商業化するまでの望ましい期間には、人材やブランディング能力など、事業のその他の無形資産を含む多くの要因が影響するためである。
上記は、R&D活動の価値を理解することの表面をなぞったに過ぎない。R&D活動から実現される価値を真に理解するためには、実施された研究の種類について、はるかに詳細な情報があると有益である。例えば医薬品研究においては、実施された基礎研究の種類や、特定の医薬品に関する臨床試験の件数を把握することが必要になるだろう。
適切なバランスを取る
過去40年間で、工場設備や不動産などの有形資産への投資率は35%低下したのに対し、無形資産への投資率はほぼ60%増加した。近年の低金利の時期には、企業が事業に対して金融資産(負債の買い戻し)への投資を行うことが多く語られ、このようなアセットライト戦略が、過少投資、アウトソーシングへの過度な依存、そして有形資産を回避するための企業の人為的な分割につながりうる理由について、学術的な論評も行われた。
代わりに、本当の課題は、R&Dだけでなく、企業が行う戦略的資産への投資も認識する方法を変えることであり、同時に、経済に違いをもたらすイノベーションの商業化の時間軸を適切に測定することに関連する開発活動を評価することである。イノベーションのプロセスで生み出される価値を測定するために、レブ氏は、投資を戦略的資源へと転換するための経営者の戦略を追跡することを提案している。それには、これらの資源を侵害や劣化から保護・維持し、特許をライセンス供与する(あるいはより一般的には複数の特許を組み合わせて)ことで、生産やマーケティングにおいて個別に活用することが含まれる。これらの行動はすべて、企業が競争し、投資資金の供給を維持できるような価値を創造することを目的としている。
開発活動の追跡には、ブランドのような戦略的資産を維持する時間的に重要な活動も含まれる。ブランドの劣化などは、さらなるイノベーションへの資金調達において障害となりうるためである。
第四次産業革命の時代は、画期的なイノベーション、人材、ソフトウェアをめぐる競争、そして最終的にはそれらのイノベーションに対する顧客の需要を持続させることによって定義されるため、イノベーションがどこで起きており、どのように商業化されているかを把握するための、よりスマートなツールが必要である。これは、経済の現状を理解しようとする中央銀行はもちろん、明日の経済における価値創造のために官民連携(PPP)を組む公共部門にとっても、企業や投資家にとって重要となるだろう。