2008〜2009年の金融危機は、その他多くの問題とともに、二つの重要な後遺症を残しました。
一つ目は政府の予算制約です。従来、政府は国民のニーズを満たすように運営されてきました。多くの人にとって、それこそが政府の役割であり、存在の正当性でした。金融危機はこのパラダイムを覆しました。政府の新たな厳しい予算により、健康、住宅、信用、教育、食料などのニーズに対して継続的に供給し続ける能力が大きく制限されたからです。
二つ目は、この危機が変化の必要性を明確かつ疑いようもなく示したことです。必要な変化を実現するには、新たなモデルを見つける必要があります。そして新たなモデルを見つけるとは、一つのことを意味します。イノベーションを起こさなければならないということです。
社会イノベーションは、これら二つの課題に同時に取り組みます。社会イノベーションの「使命」と呼べるものがあるとすれば、市場ベースの解決策を模索し、最終的には社会的ニーズや問題に対応する新たなビジネスモデルを創出することです。低所得者向け住宅を例に考えてみましょう。政府が小切手を切るという従来型のアプローチの代わりに、社会イノベーションとは、低所得世帯の住宅へのアクセスを促進する新たなビジネスモデルを生み出すプロセスです。このアプローチは、社会問題を持続可能な方法で解決しようとする起業家の創造性とイノベーションによって、政府予算への負担を軽減します。
このアプローチの中心にはイノベーションが必要です。そしてイノベーションにはリスクが伴います。これは金融危機後の世界において大きな課題を生み出しています。この世界は、はるかにリスク回避的になっているからです。この障壁を打破するために、政府は極めて重要な役割を担っています。政府は、民間投資家、慈善財団、市民社会の主体がそうしたリスクを取る意思を持てるよう、適切なインセンティブを創出する必要があります。
私は、政府が投資家のリスクを引き下げるべきだとは考えていません。そのような仕組みは歪んだインセンティブを生むからです。しかし政府が できる ことは、投資家の潜在的リターンを改善することです。投資家の視点から見てバランスを欠いているのは、リスク調整後リターンです。認識されたリスクが高い場合、投資家は潜在的リターンが高い場合にのみ、そしてその場合に限り投資する意思を示します。問題は、これら革新的なビジネスモデルが低所得層のコミュニティにサービスを提供しているため、投資家が潜在的リターンは高くなり得ないと考えていることです。
政府は、イスラエル政府がベンチャーキャピタルへの投資を促すために取ったアプローチに類似した方策を取ることができます。当時、ベンチャーキャピタルは実績ある財務的リターンのない、きわめて高リスクなものと見なされていました。ヨズマ投資制度のもとで、政府は民間投資家と並んで出資し、投資家は政府が投資した資金の上振れの恩恵を受けました。この追加的インセンティブが投資家の潜在的リターンを押し上げ、それによってリスク調整後リターンのバランスを取りました。この新たな方程式により、投資家は投資する意思を示すようになりました。
すべての投資家は、大きな需要がある広大な市場を取り込めるプロジェクトを探しています。まさにそれがBOP(ピラミッドの底辺)です。教育、健康、住宅、衛生など、あらゆる分野で満たされていない大きなnetsを抱える膨大な人口が存在します。革新的なアプローチへのニーズは極めて重要であり、リターンの可能性も存在します。しかし、現在のリスク・リターンの枠組みの下で、そうした革新の開発にリスクを負う意思のある投資家がいないのです。しかし、投資家の潜在的リターンを高めることで投資家の目を開かせることができれば、資本市場が大規模に社会イノベーションに資金を供給する扉を開くことになるでしょう。
著者:Álvaro Rodríguez Arregui は、メキシコのIGNIA Partners共同創業者兼マネージング・パートナーであり、世界経済フォーラムの Global Agenda Council on Social Innovation のメンバーであり、昨日の Social Innovation Summitの共同議長も務めています。
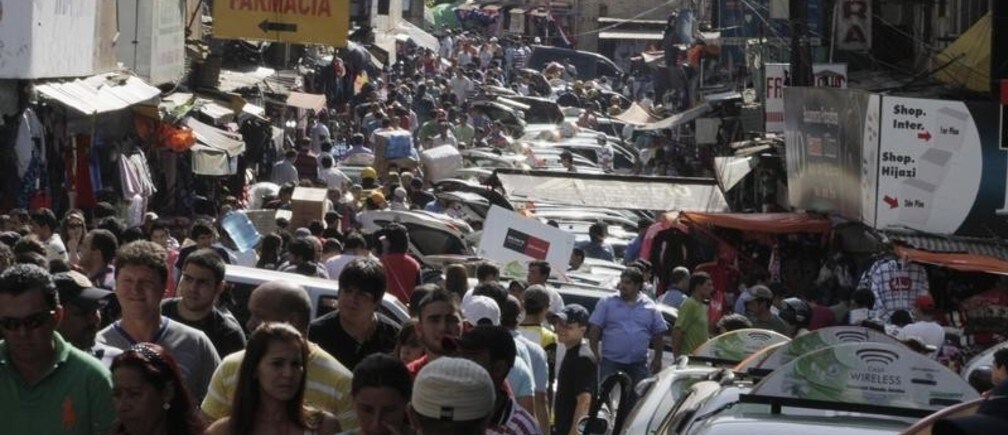
写真:アルゼンチン、シウダー・デル・エステの通りに集まる人々 REUTERS/Jorge Adorno