暗号資産、AI、政府債務が見出しを飾っているが、それらはより深いリスクの上に成り立っている。すなわち、いずれも次世代のクラウドコンピューティング能力に依存しているという点だ。
このコンピューティング能力は、地理的に集中した少数のハイパースケーラーの手に、ますます集約されつつある。
経済成長に必要な技術およびコンピューティング能力の提供と、集中および地政学的リスクの最小化との間で、リーダーはバランスを見出さなければならない。
先週、世界経済フォーラムのボルゲ・ブレンデ会長は、3つの新たなバブルが金融市場を脅かしている、と警告した:暗号資産、AI、政府債務であり、現在の水準は1945年以来見られない。
しかし、この警告で触れられていない重要な側面がある。3つのバブルはいずれも次世代のクラウドコンピューティング能力に依存しており、その能力は、世界のクラウドインフラ支出を支配する、地理的に集中した少数のハイパースケーラーの手に、ますます集約されつつあるという点だ。それらは3分の2を超える世界のクラウドインフラ支出を支配している。
投資バブルが集中したインフラ、そして分裂する地政学的秩序と出会うとき、システミックリスクは増幅する。これは潜在的な第4のバブルであり、世界の指導者が直面する最重要課題の一つとなるだろう。この問いは、今週ベルリンで開催される欧州デジタル主権サミットに集まる人々、そして1月にダボスで会合する人々にとって、厳しいものである: 経済成長に必要な技術およびコンピューティング能力を提供しつつ、集中と地政学的リスクの両方を最小化するにはどうすればよいか。
先月、欧州委員会は、自国内にハイパースケーラーを持たないにもかかわらず、答えを示す措置を講じた。1.8億ユーロ規模の、同委員会の機関を整備するための主権クラウドインフラに関する入札である。これは、「クラウドサービスに主権がどのように実際に適用されるかについての基準を確立する」ものであり、世界最大の貿易圏にとって、そして初めて、新たなクラウド主権フレームワークに基づき、技術主権について実質的かつ具体的で堅牢な定量的指標を求めるものである。
このタイミングは重要である。世界の主権クラウド市場は、わずか3年で2,500億ドル超に達すると予測されており、75%の米国外の企業が2030年までにデジタル主権戦略を持つと見込まれている。欧州のアプローチは孤立した実験ではなく、世界的な変化の最先端である。
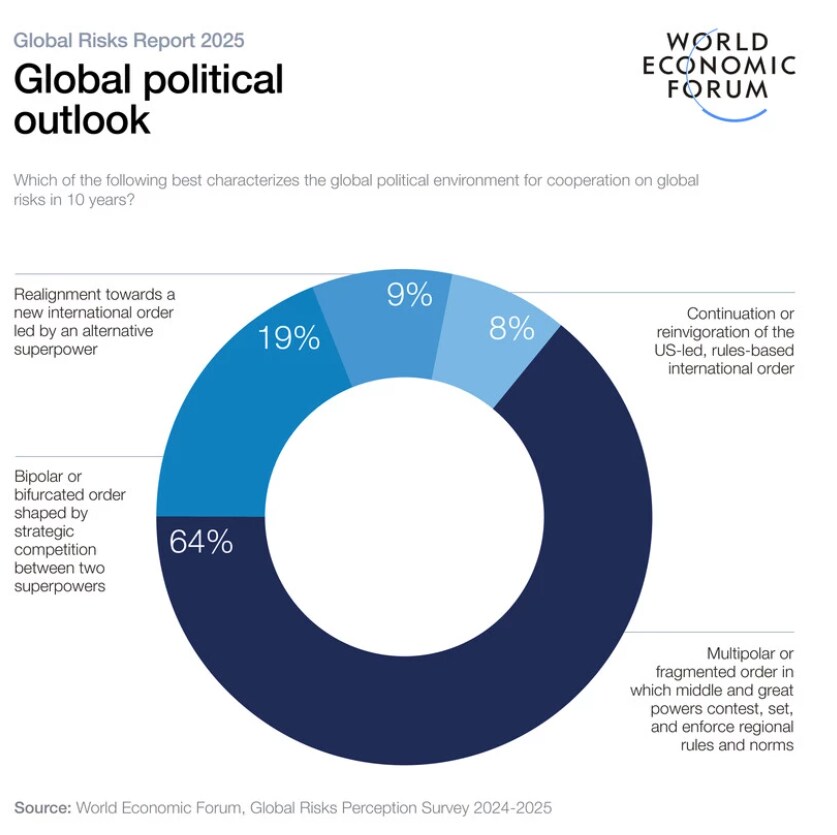
「主権インフラ」の課題
技術主権の第1世代、すなわち主権1.0は、2008年の金融危機後に登場した。クラウドおよびデータ規制は、主にデータの所在地に焦点を当てていた。物理的な所在地が、主権と管理の代理指標とされていた。データはローカルのデータセンターに置かれていたものの、実際の運用上の管理権限(アクセスプロトコル、暗号化キー、パッチ適用サイクル)は、依然として欧州以外の拠点にしっかりと留まっていた。結局のところ、それは主権の見せかけにすぎなかった。
最初の政策的対応は、中国系事業者であり、かつては50%超の5G機器を、一部のEU管轄区域において供給していた。政府による強制への懸念を背景としたものである。この動きは現在加速している。ロシアによるウクライナ侵攻、米中の技術競争の激化、そして貿易戦争が、依存が新たな体系的脆弱性となっているという厳しい現実を露呈させた。
この懸念は数値で裏付けられている:西欧のCIOの61%が、地政学的リスクによりグローバルなクラウドプロバイダーの利用が制限されると現在考えている。これにより、主権インフラ2.0に向けた政策の決定的な転換が促されるだろう。
これは運用上の自律性に焦点を当てるものであり、常駐スタッフ、インフラ、サポートを備え、外国からの強制の可能性から解放された状態で、サービスを独立して運用し、スタック全体をエンドツーエンドで管理することを含む。このアプローチは、次の地域ブロックを含め、ASEAN、GCC、そしてアフリカ連合により慎重に評価されており、三つの柱にわたるものである。
主権インフラ2.0の三つの柱:欧州のグローバル・テンプレート
1. 選択的相互依存による戦略的自律性
欧州の究極の目的は明確である。すなわち、いかなる単一の主体も自らの利益に反する行動を強制できないようにしつつ、コンピュートと、AI開発、サプライチェーン自動化、国境を越えた貿易に不可欠な相互運用性を持ち続けることである。絶対的な主権は、現実的でも望ましいものでもない。危機時にいかなる単一のプロバイダーや管轄区域も結果を左右できないようにすることは実現可能である。
このモデルにより、グローバルなハイパースケーラーは競争できるが、それは欧州の運用上の条件のもとでのことである。すなわち、地理的な見せかけではなく、真の自律性である。EUの新たなフレームワーク――ローカルおよびハイパースケーラーとのパートナーシップを、強固なデジタルID施策、サイバーセキュリティ管理、加盟国間の相互運用性とともに可能にするものであり、このバランスを体現している。
2. 戦略的制約によるイノベーションの加速
第二の柱は、主権がイノベーションを遅らせるという前提に異を唱えるものである。証拠は明確である。制約こそが画期的な進歩を生み出しており、その中にはハイパースケーラー自身による数十億ドル規模の新たな主権能力への投資も含まれる。
グローバルサウス全体では、主権能力に投資している各国が、次世代のAIおよび技術インフラを同時に構築している。サウジアラビアでは、運用上の管理が新たな経済ビジョンの中核的な柱となっている。アフリカ連合のデジタル変革戦略は、データ管理を経済成長に直接結び付けており、南アフリカのソブリンクラウド構想は、主権データの枠組みのもとで、地域の資本とハイパースケーラーとのパートナーシップの両方を引き付けている。
3. 調達力によるサプライチェーンの強靭性
EUの真の突破口は、調達の仕組みである。従来、技術調達と能力政策は、整合するのではなく並行して進んできた。組織はコストに基づいて購入し、政策立案者は限定的な執行力しかないフレームワークを策定してきた。新たなモデルは、主権の基準を調達評価に直接組み込むことで、この隔たりを埋めるものである。
ベンダーは、データ所在地に関する主張だけでなく、運用上の管理の仕組みを示すことが今や求められる。これにより、政策の意図と実際の購買力が一致する。主権の概念は、願望から具体的でかつ執行可能な要件へと転換される。
世界のリーダーと組織にとっての三つの要請
これらは、分裂する世界における次世代デジタルインフラに関する、必要不可欠な世界的対話の初期段階である。現在、三つの即時の行動が求められている。
政策立案者へ:主権のギャップを定量化すること。これは抽象的な概念によってではなく、アクセス権、運用上の権限、規制上の管轄に関連する具体的な指標を用いて行われるべきである。EUのフレームワークは、国や分野の状況に応じて適応可能なテンプレートを提供している。
規制当局および業界リーダーへ:ハイブリッドな強靭性を構築すること。戦略的自律性とは、真の代替手段と、それを行使する運用能力を持つことを意味する。すべての外部依存を排除するという非現実的な期待を持つことではない。これには、複数ベンダーのアーキテクチャ、移植可能なワークロード、そして特定の独自エコシステムへのロックインの回避が必要である。
企業ガバナンスのリーダーへ:技術調達の判断は、利便性やコスト最適化を理由に政策要件を損なうのではなく、政策要件を実現するものでなければならない。EUの調達評価システムは、この整合性を実務に落とし込む方法を示している。
今後の道筋
暗号資産、AI、政府債務が見出しを飾るバブルかもしれないが、いずれもより深い構造的リスクの上に成り立っている。すなわち、極度に集中したクラウドおよびコンピュートインフラへの世界的な依存である。これは第4のバブルであり、静かで、技術的で、大部分が価格に織り込まれていない。この新たなインフラの最終的な姿は、依然として争われている。それが規制に準拠したハイパースケーラーの連合体、地域のチャンピオン、またはその両者のハイブリッドによって支配されるかは、今後の展開を待つ必要がある。
しかし、欧州のクラウドへの賭けはグローバル化からの後退ではなく、青写真である。世界はクラウドやAIを減らす必要はない。必要なのはより強靭な基盤である。今や問題は、デジタル主権が重要かどうかではなく、別の危機が依存関係を露呈する前に、他の地域ブロックも同様のアプローチを採用するかどうかである。フレームワークは存在する。残されているのは、第4のバブルが弾ける前に行動する意志である。