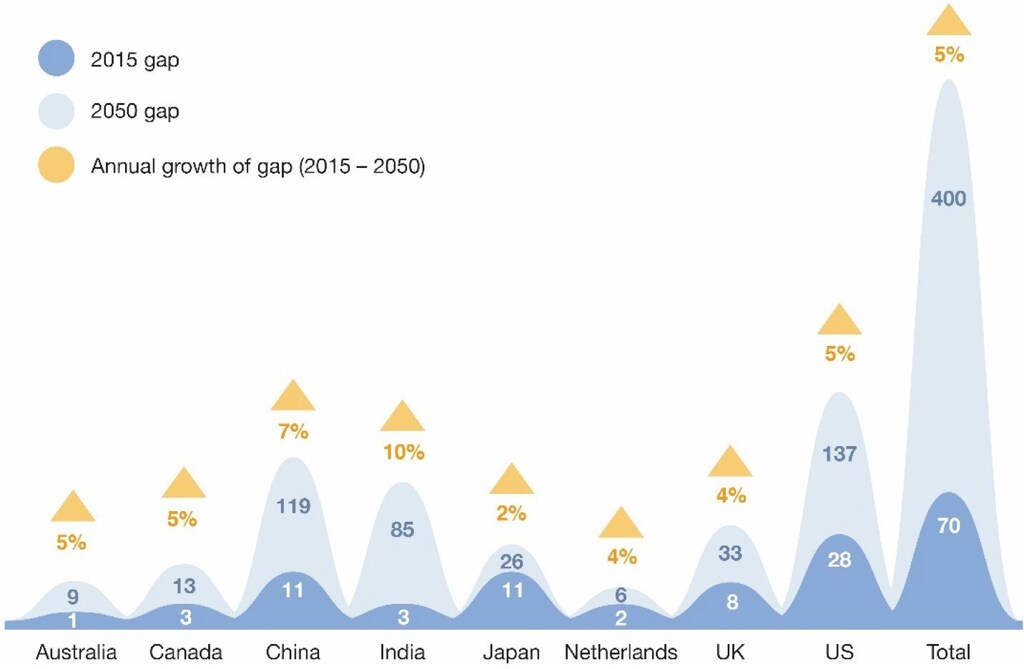
皆さんが考えていることは分かります。「ミレニアル世代はもっと貯蓄すべきだ」という、またしてもお説教か、と。目を回して読み飛ばす前に、少し聞いてください。一生働き続けたいですか。死ぬその日まで?おそらくそうではないでしょう。たとえ答えが「はい」だとしても、考えておきたいのは、あなたが働き続けられるかどうかです。生涯働き続けることが断固として「嫌」なら、貯蓄を始める必要があります。従来型の退職年金制度(生涯にわたり確定給付を支給する制度)は、想定していた水準を大きく超えて平均寿命が延び続けているため、圧力にさらされています。退職後に備えた貯蓄口座をお持ちなら、おめでとうございます。残念ながら、誰もが持っているわけではありません。では、老後の経済的な安心を得るには、どれほどの貯蓄が必要でしょうか。十分に貯められていますか。こうした課題の一つを取り上げているのが、新しい白書『未来のために、どう貯蓄するか』です。
予算を立てることが重要
最も重要なのは、最初の一歩、つまり予算を立てることです。収入、すなわち給与額や支給頻度は把握しているでしょう。それは覚えやすく、考えるのも楽しい「良い知らせ」の情報です。では、支出はいくらでしょうか。週ごとですか。月ごとですか。計算するのをためらうなら、それは「悪い知らせ」の情報だからかもしれません。私たちは、あまり考えないようにしがちです。しかし、収入額を把握するのと同じくらい、支出額を把握することも大切です。さらに大切なのは、収入よりも支出を少なくすることです。確かに簡単な話ですが、もう一度尋ねます。いくら使っているか、そして何に使っているか、分かっていますか。
貯蓄があなたを支える
次の一歩は、予算項目の一つとして「貯蓄」を優先することです。言うは易く行うは難し、とりわけ収入と支出の差がすでにわずかな場合はそうでしょう。何を削るべきかを私が言うつもりはありません。それは個人の判断であり、何が大切かについては、それぞれの考え方や優先順位があります。ここでは、数字は明白だという点だけを指摘します。貯蓄を増やすには、支出を減らす(または収入を増やす)必要があります。
この点で役立つものはあるでしょうか。実はあります。テクノロジーを活用した解決策が考えられます。モバイルアプリは利便性をもたらし、私たちの暮らしを一変させました。ただし、同じ利便性によって、より多くのお金を使うことも簡単になった点に注意が必要です。一方で、貯蓄をしやすくしてこの問題の解決を目指すアプリも、増えつつあります。
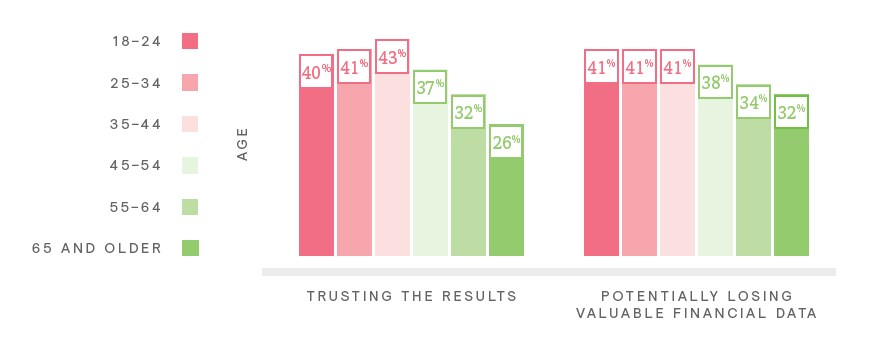
家計管理を助けてもらうために個人データをモバイルアプリに預けてもよいと考える、18~54歳の幅広い年齢層の大多数に当てはまるなら、貯蓄を始めるのに適した状況にあります。
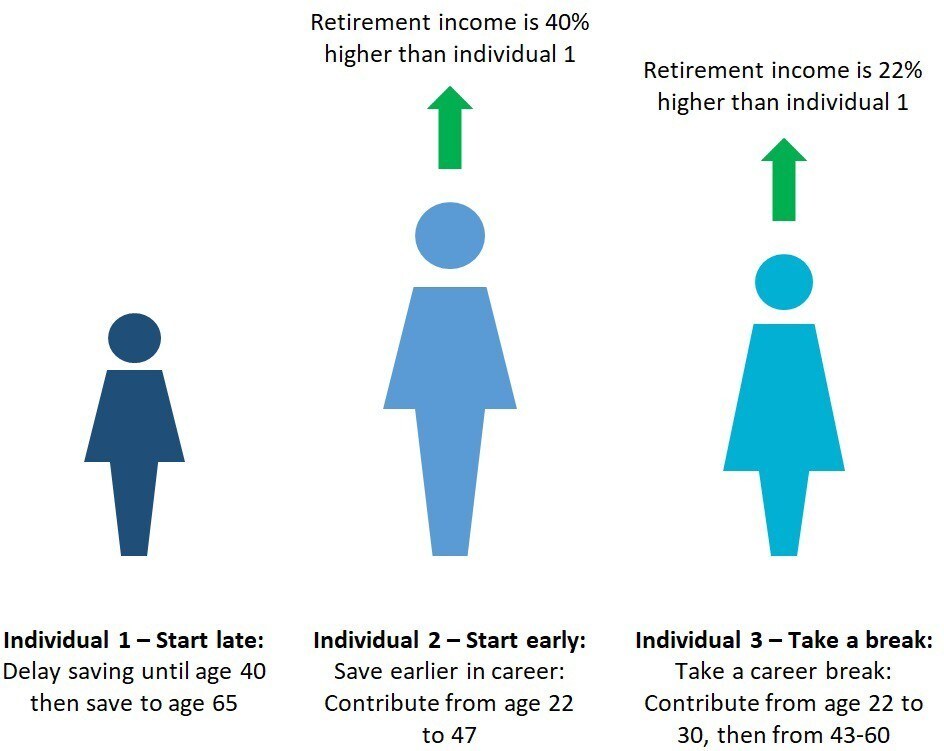
早く始めることが鍵です。複利の力ほど、退職まで資産を増やしてくれるものはありません。まだ始めていなくても、どうか悲観しないでください。X世代の皆さんに向けて話しています。鍵となるのは、貯蓄を始めることです。先延ばしにするほど、退職時の資産への影響は大きくなります。
ここまで読んでくださり、ありがとうございます。お伝えした内容が目新しくなかったなら、順調にできています。その一部が新しい情報だった、あるいは知っていることを実行に移すのが難しいと感じたなら、今すぐ行動しましょう。予算を立てる。貯蓄を始める。貯蓄を増やす。将来のあなたは、きっと私たち二人に感謝するでしょう。