ESG資産は2025年までに世界全体で53兆ドルを超える見込みであり、予想される141兆ドルの世界の運用資産総額の3分の1以上に相当します。
EUと米国は規制の策定と導入を始めていますが、金融分野で強固なESG基準と政策が施行されるまでには、まだ数年かかる見通しです。
そのため投資家は、ESG資産運用会社やファンドに対し、投資の実際の気候への影響を追跡・報告する責任を引き続き求めていく必要があります。
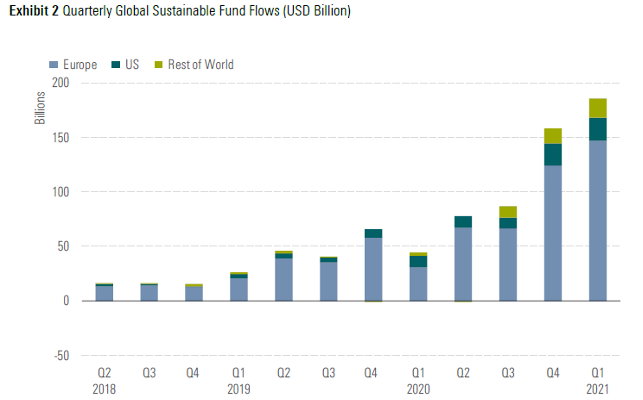
2021年第1四半期には、世界の持続可能なファンドに1853億ドルが流入し、Morningstarによると前期比17%増加しました。このうちEUと米国はそれぞれ79.2%と11.5%を占めています。この上昇傾向は今後も続くと予測されており、環境・社会・ガバナンス(ESG)資産は2025年までに世界全体で53兆ドルを超える見込みで、これは相当し、予想される140.5兆ドルの世界の運用資産総額の3分の1以上に当たります。
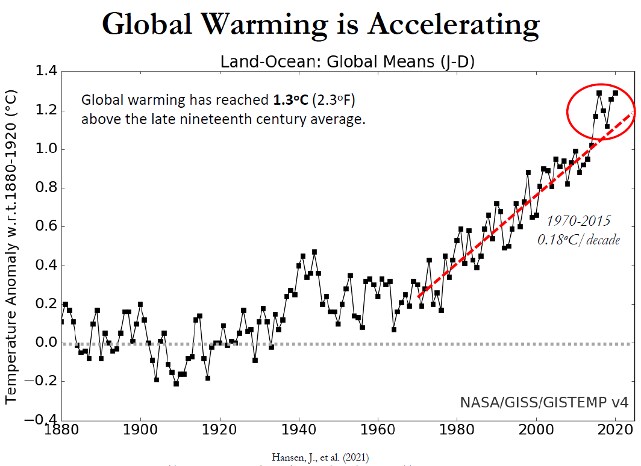
こうした投資意欲の前向きな変化にもかかわらず、2020年の地球温暖化は到達し、産業革命前の平均より1.3℃高くなりました。一方で、世界の排出量は減少し、COVID-19の影響により6.4%、すなわち23億トン減っています。この傾向は、温室効果ガス(GHG)が数百年にわたり大気中に残留し得ることを考えると驚くことではありませんが、この傾向は、ネットゼロに向けた世界の進展の重要性を浮き彫りにしています。
ESG投資の定義について標準化が欠けているため、多くの世界の持続可能なファンドは、合計(2021年第1四半期時点で4,524本)あり、気候変動への対策に直接寄与しない可能性のある従来の投資資産を再パッケージ化しています。EUと米国は規制の策定と導入を始めていますが、金融分野で強固なESG基準と政策が施行されるまでには、まだ数年かかる見通しです。
その間、投資家は資本が慎重に使われ、よりクリーンで持続可能な世界の構築に役立つようにするには、どうすればよいでしょうか。
1. 温室効果ガス排出削減目標を、ファンドの投資テーゼおよびプロセスに直接組み込むこと
ネットゼロ排出を達成するには、気候ソリューションに世界で数十兆ドルを投入する必要があり、大規模な脱炭素化に焦点を当てた技術の開発と商業化も含まれます。それにもかかわらず、世界の持続可能なファンドへの投資資金の大半は上場株式に向けられてきました。これには、ネットゼロ目標を設定しているものの、依然として排出量に大きく寄与している企業も含まれます。
一部のESGファンドは、化石燃料やタバコなどの特定の産業を除外する「ネガティブ・スクリーン」を用いて設計されています。一方、他のファンドは、重要なESG要因を投資プロセスに組み込む場合があります。定量化・検証可能な温室効果ガス削減目標を投資方針に直接組み込んでいるファンドは、さらに少数です。
こうしたコミットメントを行っている、気候変動分野のベンチャー型フィランソロピー、ベンチャーキャピタル、プライベート・エクイティ・ファンドは、数は少ないものの増加しつつあります。長期の投資期間を持つプライベート投資ファンドは、積極的な姿勢を取ることができます。これらのファンドは、非常に高い商業的実現可能性を持ち、破壊的な技術を開発している企業に投資しており、その結果、大幅かつ測定可能な排出削減につながる可能性があります。
米国のアーリーステージの気候テック・ファンドであるPrime Impact Fundは、2050年までに累積で十億トン(ギガトン)規模の温室効果ガス排出削減を達成しうるスタートアップのみに出資を検討します。EUでは、Ecosiaのアーリーステージおよびグロースステージへの投資は、2040年までに年間20億トンのCO2e削減を目指しています。市場投入準備段階では、米国のプライベート・エクイティ企業FullCycleは、商業的に実証済みで拡張可能な気候上重要な技術およびインフラに投資しており、「完全導入時に年間ギガトン以上のCO2e影響」を達成できるとしています。これは、投資資本から得られるCO2eリターンを組み込んだものです。
2. 投資による排出削減を評価・測定するための、堅牢な経済的・科学的アプローチとツールの導入
排出削減型の気候技術に資本を効果的かつ効率的に投入するためには、萌芽的な技術の排出削減および市場導入の可能性を評価・測定するための、標準化されたアプローチとツールが必要になります。
先導的なアーリーステージおよびグロースステージのファンドは、気候技術への潜在的投資をスクリーニングするために、経済的・科学的アプローチの両方を活用してきました。例えば、Primeは、気候への影響の可能性を評価するため、アーリーステージの気候投資に対して排出削減ポテンシャル(ERP)評価を用いています。FullCycleは、独自のカーボン投資収益率20(CROI-20)指標を用いています。これは、炭素を投資指標として導入し、20年間の地球温暖化係数(GWP)とあわせて排出削減を評価するものです。この指標は、より強力な温室効果ガスは短期的に除去する必要があるという科学的理解を示しています。
さらに、投資判断と並行して排出削減ポテンシャルを評価できるツールも存在します。Rho AIは、Primeとともに、Crane Toolの構築を支援しました。これは、200を超える技術分析テンプレートを備えたオープンアクセスのプラットフォームで、利用者は独自のモデルをカスタマイズできます。このツールにより、投資家、起業家、支援組織は、入手可能な科学文献と市場導入率の想定に基づき、新興技術の排出削減ポテンシャルを算出・共有できます。
Clean Energy Venturesも、Simple Emissions Reduction Calculator(SERC)を公開しました。これは単位経済性の観点からERPにアプローチするもので(例:単位当たりの削減量に販売数量を乗じたもの)、初期段階のスタートアップが自社の排出削減ポテンシャルをモデル化することを可能にし、アーリーステージの投資家が適切な技術を支援するのに役立ちます。
3. 代替的な主張や推計ではなく、達成された実際の排出削減の追跡と報告
EUおよび米国の規制当局は、ESGファンド、運用会社、投資家をより綿密に精査し始めていますが、まだ初期段階にあります。EUのファンド運用会社は、3月時点で、ESG課題への投資方法について、具体的で測定可能な計画を詳述する必要があるとされており、Sustainable Finance Disclosure Regulation(SFDR)に基づくものです。米国では、証券取引委員会(SEC)がESGファンド運用会社への検査を拡大する計画ですが、SECは企業全体に適用されるESGラベルについて「格付け」や「スコア」が存在しないことを認めています。
排出削減の達成など、気候への影響の追跡と報告は複雑なプロセスとなる場合があります。既存のツールは、気候技術投資の排出削減ポテンシャルを評価する出発点となりますが、現時点では実際に達成された排出量を測定していません。これは、気候への影響を測定するための共通の枠組みを構築する上で、次に取るべき論理的なステップです。業界団体は排出削減の測定と追跡の標準化に向けて協議を始めていますが、さらなる努力が求められています。
規制と報告の取り組みが強化されているにもかかわらず、ESGファンドには、達成された排出削減など、実際の気候変動への影響を反映しない主張や推計を行う余地が依然としてあります。そのため投資家は、ESG資産運用会社やファンドに対し、実際の気候への影響を追跡・報告する責任を引き続き求めていく必要があります。