米国のインフレ率は、2022年1月に40年ぶりの高水準に達した後も上昇を続けている。
全消費者物価指数(CPI-U)は、1年間で約8%上昇した。
パンデミックの短期的な影響によるインフレ上昇は、もはや統計上の異常値ではない。
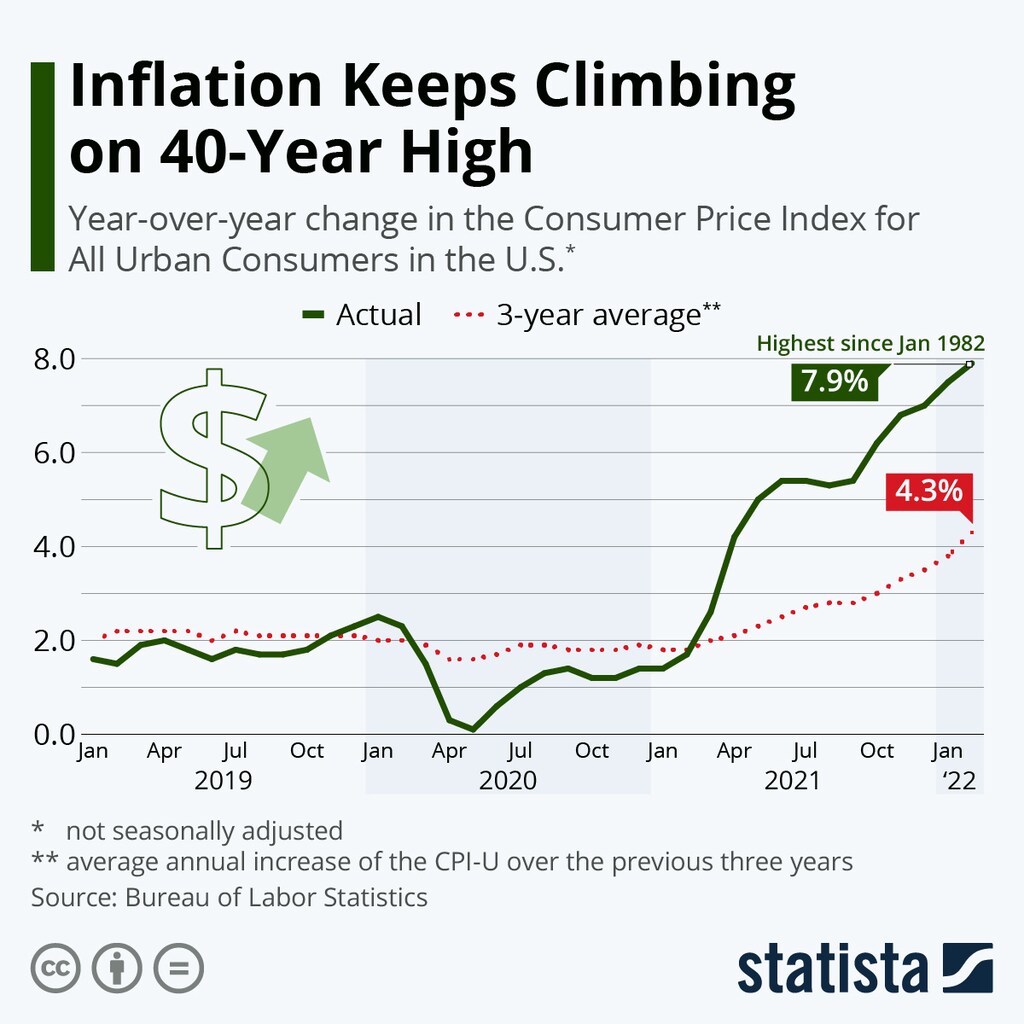
インフレ率が1月に40年ぶりの高水準に達した後も、2022年2月に米国の消費者物価は上昇を続けた。全都市消費者物価指数(CPI-U)は前年同月比7.9%上昇した。一方、変動の大きい食料品とエネルギー価格を除いたコア指数は、過去12カ月で6.4%上昇した。1月と2月の数値は、それぞれ1982年2月と1982年1月以来の高水準であり、インフレが制御不能になっているとの懸念を強めた。こうした急上昇にもかかわらず、ロシアによるウクライナ侵攻の影響は今回の発表にはまだ十分に反映されていない。
2021年の春から初夏にかけてインフレ率が急上昇した際、その主な原因は、いわゆるベース効果だった。これは、前年に消費者物価を押し下げたパンデミックの影響が反転したものだ。パンデミックの発生当初、消費支出と燃料需要が急減したため、物価は大きく下落した。その後、夏から秋にかけて、物価はパンデミック前の軌道へと徐々に戻っていった。消費者物価が当初下落したため、前年同月比の比較はしばらくの間、常に実態以上に誇張されることになっていたが、もはやそうではない。
2021年4月、連邦公開市場委員会は、長期的な平均インフレ率2%を達成するために利上げを行う前に、「一定期間、インフレ率を2%をやや上回る水準にする」ことを目指すと述べた。委員会が「やや上回る」や「一定期間」をどう定義するのかは明らかでないままだったが、2%という目標が危うくなっていることは、ますます明白になっている。
パンデミックの短期的な影響を取り除くため、移動3年間の年間平均インフレ率を算出した。すると、長い間2%前後で変動していた曲線が、昨夏に急上昇した。2月には3年間の平均インフレ率が4.3%に達し、消費者物価の最新の急上昇が単なる統計上の一時的な変動ではなく、深刻に受け止めるべきものだとはっきり示された。