ほんの数年前まで、多くの識者は世界的な原油不足が着実に深刻化すると予想していた。この不足が現実化しなかった一因は、米国でシェールオイルの生産が急速に拡大したことにある。シェールオイル(タイトオイルとも呼ばれる)の生産は、掘削技術の進歩を活用する。水平掘削と水圧破砕(フラッキング)を用いて、岩石中に閉じ込められた原油の鉱床を含む地下岩層を破砕する。従来の掘削法は、浸透性のある岩層から原油を採取するために設計されており、この方法では放出できなかった原油を、この工程によって採取できる。シェールオイル生産には、適切な掘削リグと熟練労働者の確保が欠かせない。これが、米国のシェールオイルブームを他国で再現するのがこれまで難しかった理由の一つである。
米国のシェールオイル生産量は、2007年の日量約40万バレルから、2014年には日量400万バレル超へと増加した。この拡大を後押ししたのは、2003年以降の原油高であり、新たな掘削技術の導入が費用対効果の面で見合うようになった。米国のシェールオイル生産の拡大は、政策立案者や業界アナリストの想像力をたちまちかき立てた。2012年までに、国際エネルギー機関(IEA)は、米国が2020年代半ばまでにサウジアラビアを追い抜いて世界最大の原油生産国となり、2030年までに純石油輸出国になると予測した(International Energy Agency 2012)。論者たちは、米国が石油輸入から独立し、純石油輸出によって米国の非石油貿易赤字を補い、消費者は安価なガソリンの時代を享受し、その結果、米国の製造業が復活すると見込んだ。しかし、私の最近の研究は、こうした展望が依然として現実から大きくかけ離れていることを示唆している(Kilian 2014)。
米国のシェールオイルブームをめぐる不確実性
米国経済にとってシェールオイルが重要である度合いを測るには、2014年3月時点で、シェールオイルが米国の石油生産量のほぼ半分を占めていた一方、米国経済が使用する石油総量の約4分の1にすぎなかったことを念頭に置くとよい。この規模は決して小さくないが、シェールオイルへの期待の高まりを理解するには、米国の将来のシェールオイル生産量に関する予測を考慮する必要がある。
公表されているシェールオイルの将来生産量予測は、ある程度慎重に解釈する必要がある。
懸念の一つは、シェールオイルの生産増加が恒久的なものではないことだ。
生産を持続するには、継続的な投資が必要である。米国エネルギー情報局の予測によると、好条件の下でも米国のシェールオイル生産量は2020年までにピークを迎え(その水準は1970年の米国の石油生産量に相当)、その後は減少する。さらに、ピーク時の生産量でさえ、米国の石油需要を満たすのに必要な量を大きく下回る。
第二の懸念は、現在の技術で回収可能なシェールオイルの埋蔵量の推定には、かなりの誤差があることだ。
たとえば2014年夏、米国エネルギー情報局は、回収可能なシェールオイル埋蔵量の従来の推定値を64%引き下げざるを得なかった。
第三の懸念は、シェールオイル産業が原油価格下落のリスクにどれほど脆弱なのかが分かっていないことだ。
世界の原油価格が急速に下落したここ数カ月、この懸念はとりわけ重要になっている。石油価格が限界費用を上回る限り、シェールオイル生産は採算が取れる。シェールオイル産業が経験を積むにつれ、当初高かった生産の限界費用は大幅に低下していることを示す兆候があるが、業界全体の信頼できる限界費用の推定値はない。
要するに、米国のシェールオイルブームがどれほど続くのか、またその規模がどれほどなのかには大きな不確実性があり、米国が近いうちに(あるいはそもそも)石油輸入から独立するという見方には、懐疑的になるべき理由が数多くある。
現在、米国は世界第3位の石油生産国であり、サウジアラビアとロシアにわずかに後れを取り、米国の原油は世界生産量の約10%を占める。シェールオイルの生産が急増し続けるなか、米国がサウジアラビアを抜いて世界最大の石油生産国となる可能性が大きく取り上げられてきた。その暗黙の前提は、大規模な石油生産国であればエネルギー安全保障が確保されるというものだった。しかし、米国はすでに1973/1974年にも1990年にも世界最大の石油生産国だったことを忘れがちだ。この事実は、米国経済を大規模な海外発の石油価格ショックから守らなかった。したがって、世界最大の石油生産国になることに焦点を当てるのは的外れである。
原油の種類によって異なる不完全な代替性
さらに重要なのは、シェールオイル論争では、シェールオイルが従来型原油の完全な代替品ではないという事実がほとんど無視されてきたことであり、そのため国ごとの比較は難しい。原油の品質は、主に二つの特性で表される。一つは石油の密度(軽質から重質まで)で、通常は米国石油協会(API)の比重式に基づいて測定される。もう一つは硫黄含有量(sweetは低硫黄、sourは高硫黄を指す)である。図1は、よく引用される原油指標(ウェスト・テキサス・インターミディエート(WTI)や北海ブレントなど)が、これらの特性に沿ってどのように分類されるかを示す。シェールオイルには、軽質スイート原油(最大45 API)、超軽質スイート原油(約47 API)、コンデンセート(最大60 API)が含まれる。したがって、すべてのシェールオイルがWTIやブレントのような従来型の軽質スイート原油の優れた代替品になるわけではなく、原油市場の総計に基づく分析は誤解を招きやすい。実際には、シェールの影響ははるかに複雑である。
図1 従来型原油指標の分類
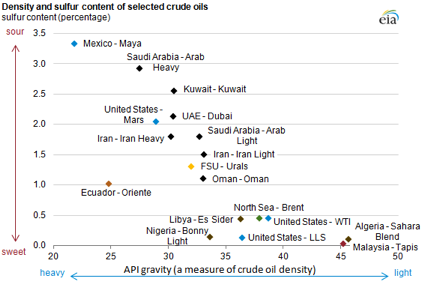
出典:米国エネルギー情報局。
注:MARSはメキシコ湾の海洋掘削サイトを指す。WTI=ウェスト・テキサス・インターミディエート。LLS=ルイジアナ・ライト・スイート。FSU=旧ソ連。UAE=アラブ首長国連邦。
米国のシェールオイルブームに先立ち、世界市場では軽質スイート原油の不足が長期化し、拡大していた。米国の精製業者はこの傾向に対応し、豊富に供給されていた重質原油を処理する能力を拡大し、この分野で世界をリードするようになった。そのため、2010年以降、米国市場が国内中央部からのシェール原油であふれたとき、彼らは不意を突かれた。精製設備の多くがこの軽質スイート原油の処理に適していなかっただけでなく、処理可能な沿岸部の製油所までシェールオイルを輸送することも困難だった。国内内陸部でシェールオイルが開発されると、過去40年間に整備された米国の石油パイプライン網の大部分が突如として時代遅れになり、鉄道やはしけによる輸送も需要の増加に対応できなかった。さらに、国内で処理できない米国産シェールオイルの輸出は、米国法で禁止されていた(そして現在も禁止されている)。
その結果、米国中央部では軽質スイート原油が局地的に供給過剰となり、WTI原油価格はブレント価格を下回った。国内価格と世界価格のこの乖離は、国内産と輸入の軽質スイート原油間の裁定取引が機能しなくなったことから生じた。米国の精製業界がこうした価格差に徐々に対応しつつある兆候がある。しかし、米国の精製・輸送インフラの再構成には、費用も時間もかかる。そのため当面、米国の石油価格の推移は、米国の精製、パイプライン、鉄道インフラの改善と切り離せない。
これとは対照的に、米国の小売燃料価格は世界市場と連動した状態を保ってきた。その一因は、ガソリンやディーゼルなどの米国産石油精製品は(国内産原油とは異なり)自由に輸出できることにある。その結果、ブレントなどの国際指標と比べて米国内の原油価格が下落したことは広く指摘されたものの、国内内陸部の消費者には波及しなかった。この点は重要である。なぜなら、米国産ガソリンやディーゼル燃料の低価格を根拠に、米国の製造業が復活するという見方の基盤が失われるからだ。
米国のシェールオイルブームの受益者
したがって、米国のシェールオイル革命の主な受益者は、ガソリン消費者でも国内のシェールオイル生産者でもなく、低価格の原油を利用できるため、海外のディーゼル・ガソリン生産者に対して競争優位を享受する米国の精製業界である。実際、精製業者には現状を維持し、国内産原油の輸出禁止措置の解除を阻止するあらゆる動機がある。シェールオイル革命のもう一つの受益者は、運輸部門、とりわけ鉄道業界と、石油部門に直接サービスを提供する業界である。対照的に、シェールオイル部門が米国経済に占める割合はごくわずかなため、実質生産と雇用へのマクロ経済効果は小さかった。シェールオイルが米国経済にとってゲームチェンジャーだったという見方を裏付けるものはないと言ってよい。シェールオイル革命が変化をもたらした分野の一つは、原油輸入を減らす一方で精製品の輸出を増やし、米国の貿易収支を改善したことだ(副次的効果として、海外の石油価格ショックが米国経済に及ぼす影響も緩和した)。もちろん、こうした改善は米国全体の貿易赤字と比べれば小さい。
世界の石油価格への影響(の欠如)
2014年半ば以降の世界の石油価格の急落は、米国のシェールオイル生産の急増によるものに見えるかもしれない。これは、結局のところ、米国のシェールオイル革命が石油価格に及ぼした影響の直接的な証拠となる。シェールオイル自体は輸出されていないものの、米国の原油輸入を代替して世界市場の石油需要を減らす。また、米国の精製品輸出も同様の効果をもたらす。シェールオイルは自らの成功の犠牲になり、世界の石油価格を急落させたのではないかとまで示唆する識者もいる。しかし、この解釈を裏付ける信頼できる根拠はない。同時期に他の工業用コモディティ市場でも同様の価格下落が起きており、石油価格下落の原因は石油部門に固有のものではなく、主としてアジアと欧州の世界経済の減速を反映していることが示唆される。さらに、石油価格の下落に対して石油生産国の多くが石油生産を増やして収入を維持しようとしたことで、その影響が強まった可能性もある。この見方は、世界全体に占める米国のシェールオイル生産量が比較的小さいこととも整合する。
参考文献
International Energy Agency(2012), World Energy Outlook 2012, Paris: OECD/IEA.
Kilian, L(2014), 「The Impact of the Shale Oil Revolution on U.S. Oil and Gasoline Prices」, CEPR Discussion Paper 10304.
本記事は、 VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
フォーラムの最新情報: 週刊ニュースレターに登録してください。
著者:Lutz Kilian、ミシガン大学経済学教授、CEPRリサーチフェロー。
画像:イングランド南部バルコムにあるCuadrillaの掘削現場。2013年8月15日撮影。REUTERS。