気候・環境(CE)政策は、市場参加者の認識と行動に影響を与えることによって、エネルギー部門の形を作り上げている。
研究によると、CE政策を強化すると、再生可能エネルギー生産の資本コストを引き下げる一方で、石油・ガーおよび石炭生産の資本コストを引き上げ、グリーンとブラウンの代替案の間での投資の選択に直接影響を与えることが示されている。
政府は、市場参加者の認識と行動に影響を与えることによって、エネルギー部門全体の変化の規模、速度、性質に影響を与えるために、気候・環境(CE)政策を活用している。例えば、環境経済学者は長年にわたり、炭素排出に価格を付け、二酸化炭素排出によって引き起こされる環境被害を内部化するために、炭素税や排出量取引制度などの政策手段を提唱してきた。
政策の有効性は、主に、イノベーションの成長と再生可能エネルギーの能力を促進する役割に依存している。これは、CE政策が、資本コストの引き下げを通じて直接的または間接的に再生可能エネルギープロジェクトへの投資を増加させるという想定または認識に基づいていることが多い。資本コストは、資本の流れと投資判断に影響を与える能力があるため、実体経済における重要な要因である。
例えば、負債コストが1.5%から7.5%に上昇すると、30%の増加がもたらされる。その対象は英国の2050年までのネットゼロ移行のコストである。そのため、エネルギー移行リスクが資本コストに組み込まれている場合、これがネットゼロの炭素移行にどのような影響を与えるのだろうか。しかし、CE政策が資本コストにどのような影響を与え、投資家のリスク選好にどう作用するかを裏付ける実証研究は不足している。
研究は何を示しているのか?
「エネルギー移行リスクと資本コスト」(ETRC)プロジェクトでは、私たちはエネルギー企業の資本コストの推移を追跡するだけでなく、資本コストの決定要因、およびそれが低炭素(すなわちグリーン)投資と高炭素(すなわちブラウン)投資の間の投資選択をどのように形作るかを調べるための定量分析も実施している。ある最近の論文では、ETRCプロジェクトに関連して、次の問いを検証している:規制リスクは、資本コストへの影響を通じて間接的に、あるいは直接的に、投資判断に影響を与えるのかどうか、またどのように影響するのか?
本分析は、シンジケートローン市場の縦断的データセットを用いてこの問いに取り組んでいる。2000年から2019年までのLPC DealScanデータベースから15,189件のローン契約を分析し、40の先進国および新興国市場におけるエネルギー生産(すなわち再生可能エネルギー、石油・ガス、石炭)および電力(すなわち再生可能エネルギーおよび化石燃料ベース)部門に関わる4,066の借り手を対象としている。
プロジェクト、企業およびマクロレベルの交絡要因を制御する計量経済分析に基づき、CE政策の影響を検証している。CE政策は次の指標で代理している:OECD環境政策の厳格度で測定し、ローンのスプレッドおよび投資判断への影響を検証した。その結果は以下のとおりである。
1)エネルギー生産部門では、CE政策を強化すると、グリーン(すなわち再生可能エネルギー)生産の資本コストが低下し、ブラウン(すなわち石油・ガーおよび石炭)生産の資本コストが上昇することが分かった。例えば、CE政策の強度が1標準偏差増加すると、従来型エネルギー源への融資と比べて、再生可能エネルギー生産の負債コストが31ベーシスポイント(または0.31%ポイント)低下する。しかしながら、グリーンとブラウンの電力事業者に対するCE政策の同様の影響は確認されなかった。
2)CE政策は、グリーンとブラウンの選択肢の間での投資判断に直接影響を与える。これはエネルギー生産部門と電力事業部門の双方で一貫している。例えば、CE政策を強化すると、石油・ガスまたは石炭の生産と比べて、再生可能エネルギー生産への投資が増加する。同様に、より強固なCE政策は、化石燃料に依存する事業と比べて、再生可能エネルギー電力事業への投資をより大きく促進する。
政策立案者にとっての示唆は何か?
CE政策は、グリーンとブラウンの投資の資本コストを引き下げるだけでなく、グリーンとブラウンの代替案への投資も増加させることが分かった。これは次の2つの問いを提起する。
資本コストは投資にどのような影響を与えるのか?
政策は、投資に直接的に影響すると同時に、資本コストを通じて間接的にも影響することを踏まえると、この2つの経路の相対的な強さはどのようなものか?
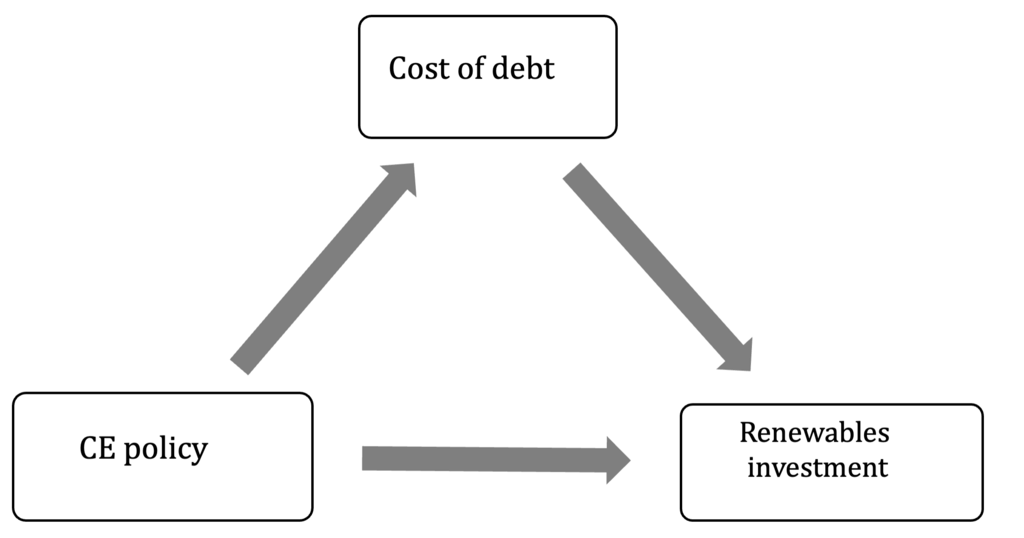
最初の問いに対しては、資本コストの低下が再生可能エネルギーへの投資の増加につながることが分かった。これは上記の議論で暗に示されていた点であり、驚くべきことではない。
2番目の問いに対しては、両方の経路が機能しているものの、直接的な経路は間接的な経路よりも著しく(すなわち14倍)強いことが分かった。この発見、すなわち直接的な経路の著しく強い影響は意外ではあるが、CE政策が、コストのかかる再生可能技術の導入を(例えば固定価格買取制度を通じて)コストを負担しつつ加速させることに焦点を当てていることが原因と考えられる。さらに、再生可能技術がコスト競争力を高めるにつれて、間接的な経路がより支配的になる可能性が高い。どちらの仮説も、今後の研究でさらなる検証が必要である。
主な要点
政策の観点から見ると、本分析の主な要点は、CE政策を強化すると、ブラウン投資と比べてグリーン投資を増やす効果があるということである。さらに、これらの政策は、資本コストの低下を通じた間接的な作用よりも、投資の増加に直接作用する傾向が強い。これらの知見は、一般に金融機関が合理的であり、CE政策のリスク要因を投資判断に組み込んでいることを示唆している。したがって、当然ながら、低炭素移行を加速させることを目指す政策立案者は、低炭素エネルギーへの資本の流れを誘導するために、より強力な政策手段を導入すべきであるという含意が導かれる。
本記事は、次の機関との共同研究の一部である:資本コスト・オブザーバトリー、国際エネルギー機関、世界経済フォーラム、ETHチューリッヒ、インペリアル・カレッジ・ロンドンによるイニシアチブである。本オブザーバトリーの目的は、エネルギー部門の透明性を高め、特に資金調達コストに関するデータが乏しい新興国および開発途上国において投資家の信頼を高めることである。新興国および開発途上国のクリーンエネルギープロジェクトに焦点を当て、資本コストに関するデータを無償で提供する資源である。