COVID-19が市場に与えた影響は、国によって大きく異なっています。
経済回復がどのような形をとるかについての議論は続いています。
現実的な回復シナリオは、「屈折したV字型」の形をとる可能性が高いと考えられます。
COVID-19の感染パターンは、国や市場によって大きく異なっています。これは経済の結果にも影響を及ぼします。本ブログでは、これらの異なる結果と、それが世界経済の回復ペースにとってどのような意味を持つのかを考察します。世界各国の政府は、それぞれの状況に応じて、新型コロナウイルスのパンデミックへの対応について異なる政策姿勢と戦略を取ってきました。本ブログでは政治的な対応についてはコメントしませんが、ウイルスの封じ込めが最優先事項であるべきことを明確にしておきます。
これまでのところ、どのような状況が見られるでしょうか?
経済回復がどのような形になるかについては、多くの議論がなされてきました。楽観的なシナリオでは急速な「V字型」の回復が示唆される一方、より悲観的な見方では「U字型」、あるいは「L字型」の回復が示唆されます。こうしたシナリオは、COVID-19の影響を受けたすべての経済が直面する主要な課題の一部を特徴づけるうえで有用ですが、同時に単純化されたものでもあります。回復のパターンは、主要な市場(金融、非金融、労働)ごとに異なる傾向を示しているためです。
市場ごとに異なる動向は、各市場固有の違い、COVID-19以前のそれぞれの相対的な健全性、そして保健および経済危機の影響を相殺するために設計された政府の政策措置の設計と優先順位づけによって、均等に組み合わさることはありません。
最も現実的な回復シナリオは「屈折したV字型」の形をとります。すなわち、市場活動の当初の急激な落ち込みに続き、(ロックダウン措置が緩和された後に)COVID-19以前の水準へ比較的速やかに回復するというものです。しかし、この回復は完全には起こりません。当初の落ち込みの規模を考えると、ほとんどの市場が長期的な傷跡(スカーリング)を経験するため、当初の回復の後、市場がCOVID-19以前の水準に完全に戻るまでには長期間を要することになります。
多様な市場分野にわたる幅広いデータを検証した結果、屈折したV字型の出現の有無とタイミングの違いは、金融市場と労働市場において最も顕著に見て取れます。これらについては順に論じますが、要点は次のとおりです。一部の金融市場では、屈折したV字型がすでに現れており、パンデミック以前の水準にほぼ戻っているということです。一方、労働市場は大幅に遅れており、過去の景気後退の事例からは、正常化が戻るまでに10年もの時間を要する可能性があり、そもそも戻らない場合もあることが示されています。
金融市場:速い動きで先を見越した反応
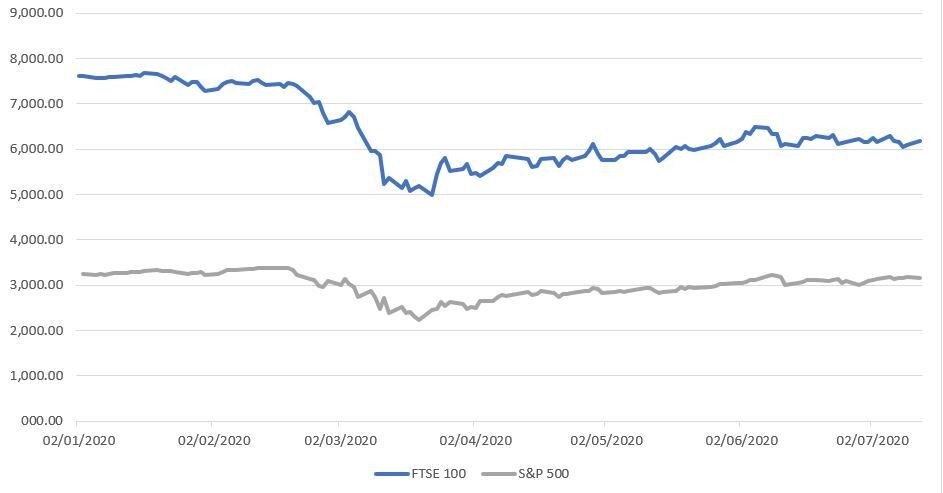
以下のチャート1は、米国と英国の株価指数に見られる屈折したV字型の兆候を示しています。たとえばS&P 500を見ると、2020年2月末に急落した後(イタリアのロックダウンが発表された頃)、同市場はこの数か月で大きく上昇し、現在はほぼCOVID-19以前の水準に戻っています。FTSEはそれほど力強くは回復しておらず、より緩やかで穏やかな上昇傾向を示しています。
評論家たちは、株式市場のファンダメンタルズと実体経済との間の結びつきが緩いことを指摘しています。しかし、これは明確に言い切れるものではありません。株価指数は先を見越したものであり、長期的な視点を取り、悪材料そのものよりも不確実性に対して敏感に反応します。また、多くの企業は政府の債務で資金提供された大規模な市場支援プログラムの恩恵を受けています。債券市場での低調なリターンや、収益を守るために多くの企業がコストを大幅に削減している一方で売上が落ち込んでいることと合わせて考えると、金融市場で比較的急速な反発が見られることも驚くにはあたりません。
労働市場:遅れて現れる緩やかな反応
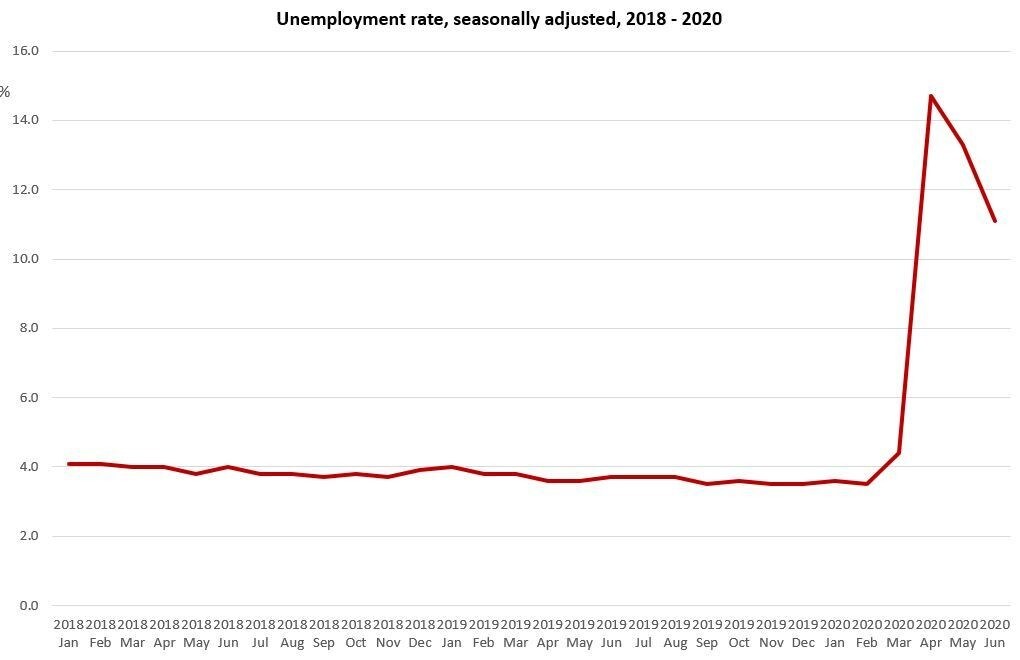
労働市場の状況は大きく対照的です。COVID-19関連の最新の研究において、ロバート・ホールとマリアンナ・クドリャクは次のように指摘しています。米国では、景気後退後、失業率は通常、年間0.85パーセントポイントずつ回復してきました。仮にこれが当てはまるとすれば、米国の雇用の急増(以下のチャート2に示す2020年4月の14.7%)がCOVID-19以前の水準に戻るまでには10年以上かかり、「L字型」の回復に近い状況になるでしょう。
より楽観的な結果、すなわち「V字型」では、労働者が速やかに職場復帰できるという期待が満たされ、長期失業者となる割合はわずかにとどまります。悲観的な結果、すなわち「L字型」では、一時的に一時休業となった労働者の多くがCOVID-19以前の職務に呼び戻されません。その結果、労働者は労働市場に再び参入し、求職活動に時間を費やし、場合によっては再教育を受けることも必要になります。この結果、回復の時間軸ははるかに長期化することになります。
おそらく最も可能性が高いのは、その中間の結果です。米国の失業データには、回復の初期的かつ控えめな兆しが見られます。チャート2では、2020年5月と6月のデータが、失業者数の急速な減少をそれぞれ13.3%と11.1%で示しており、多くの米国の州でロックダウンが依然として続いている中でも、+3%の変化となっています。これはホールとクドリャクの推計を大きく上回るものです。
しかしながら、さまざまな要因が組み合わさることで、この回復が制限され、ホールとクドリャクの見方に沿った屈折したV字型の回復となる可能性もあります。回復ペースを遅らせる要因としては、雇用主によるコスト削減措置による雇用の喪失、COVID-19の感染拡大を防ぐために必要となる業務プロセスの根本的な変化、労働市場の構造的に脆弱な状態、COVID-19危機以前の世帯所得の伸びの鈍化、再教育に伴う時間的遅れとコスト、そして労働者と雇用主による労働力の活用方法の大幅な調整(例:在宅勤務の増加、業務プロセスの合理化など)が考えられます。
金融市場と労働市場における調整のペースの違いは際立っていますが、おそらく驚くべきことでもありません。株価指数は非常に速く回復しているように見える一方で、労働市場への影響が完全に現れるまでには最長10年かかる可能性があります。そこで問題となるのは、この2つの市場の間にどの程度のフィードバック・ループが存在するのかという点です。労働市場の弱体化は、製品やサービスに対する需要をさらに押し下げることになり、それがひいてはヒステリシス(履歴効果)、株式市場の弱含み、企業収益の低下、そして全体的な経済成長の減速につながる可能性があります。
雇用・需要・価格が連鎖的に下落する全面的なスパイラル(ヒステリシス型の効果)のリスクは比較的低いものの、所得の低い世帯の所得減少や、2008年の危機の主要な結果の一つであった格差の拡大として現れる可能性があります。この全体像がより明確になるにつれ、金融市場への第2ラウンドのフィードバック・ループも除外すべきではありません。政策立案者は、この結果を回避するよう努めるとともに、COVID-19危機によって仕事や稼得能力が悪影響を受けている人々のために、労働市場での機会を強化する投資を今すぐ行うべきです。