規制の強化、競争の激化、そしてコストの安定性への注目が、世界の自動車バリューチェーンのリスク低減を引き起こしている。新たな生産拠点を誘致するための国家間の競争の激化や、現在の生産拠点を維持するための取り組みは、もはや当たり前となっている。平均的な自動車生産拠点が年間20万台を生産し、直接3,000~4,000人の労働者を雇用し、その経済的波及効果がこの水準の10倍に達しうる世界において、その利害は大きい。
長期的な競争力を維持するため、企業は、より大きな財務的安定性を築くことを視野に入れ、消費者向けの自動車を製造する新たな方法を模索する可能性が高い。これは世界規模でのリスク低減とも呼ばれる。その結果、業界は自動車およびその部品を最終消費者にさらに近い場所から、飛躍的に多く調達するようになっている。この「共立地化」は、業界とその消費者に大きな影響をもたらしている。
これらの新たな販売はどこにあるのか。新車販売の大半は、所得の向上によって新たな自動車の所有が可能となる新興市場で、ますます見られるようになっている。こうした消費者に供給することは、供給側に大きな問題を引き起こす。IHSは、中国、ブラジル、東欧、中東、南米などの新興市場が、2020年までに世界の自動車生産能力の50%以上を占めると予測している。既存の自動車および部品供給網は、これらの新たな市場への供給に効率的に対応できるだろうか。各国は、拠点閉鎖に伴う社会的コストや、新たな拠点を誘致するための多額のインセンティブ提供に伴う財政的リスクにどう対処しているのか。賢明な国々は、あらゆる結果を比較検討している。
自動車メーカーがこれらの成長市場へ輸出しないのは明らかである。関税および非関税障壁が、これらの新たな障壁の内側で自動車およびパワートレイン生産を増設する主な判断要因となっている。関税が35%に達する高成長市場への輸入は、競争力を持たない。唯一の選択肢は、需要を満たすために国内の生産インフラを構築することである。自動車生産ネットワークは、部品サプライヤーや物流体制を含め、発展に何年も必要とする。
かつては、メーカーは稼働率の高い工場を維持することを期待して、単に自国市場から輸出していた。これが最も容易な道筋であった。日本、ドイツ、韓国の自動車メーカーは、経済、消費者、政治の力がそれ以外を求めるまで、このモデルをさまざまな程度で採用していた。2008年時点では、地域間の自動車調達の相互連関が世界の総生産量の19%という高水準に達していた。しかし、これは着実に減少し、現在は総量の15%に向かっている。IHSは、2020年までにこれが地域間で出荷されない400万台以上の規模の変動につながる可能性があると予測している。これは先進市場にとっての輸出機会の喪失である。
主要貿易相手国間の通貨の変動も業界にとって課題となっており、その結果、自動車メーカーは自動車およびパワートレイン生産を販売先の近くに移すよう促されている。過去10年間、米ドルとユーロの為替レートの差は10%未満であった。しかしその間にも大幅な変動があり、一時は2年間で20%超の下落も見られた。米ドルと円の為替変動はさらに顕著であった。競争が極めて激しい環境において、通貨によって引き起こされる自動車のコストの変動は、硬直的な車両価格に吸収することが困難である。
自動車メーカーは、常に少ない資源でより多くのことを実現する方法を模索している。この標準化は、規模を拡大しコストを削減するため、多くの地域の自動車に影響を与えている。プラットフォームの統合と呼ばれるこの動向により、新たな地域でも自国市場の工場と同じ自動車を生産できるようになっている。開発コストの削減、市場投入までの期間の短縮、生産コストの削減の必要性から生まれた、複数地域にまたがる自動車プラットフォーム(自動車の基本単位)の登場が、この動きを可能にしている。類似の大きさと製造工程を持つ複数の自動車の基盤となるほど柔軟な単一の自動車プラットフォーム構造を設計できることが、フォード・モーター・カンパニーの「One Ford」計画の基礎となっている。事実上、世界のすべての自動車メーカーがこれに追随している。生産の共立地化を促すその他の要因として、物流コストの上昇、輸送中の在庫の削減、そして政治的な影響力が挙げられる。軽自動車市場と同様に、排出規制は遠洋船舶事業者に深刻な影響を与えている。
最後に、近年、西ヨーロッパ、カナダ、オーストラリアで見られたように、数千の雇用がかかっているため、生産能力の撤廃は国家の経済的福祉の問題となっている。これらの地域の生産能力は過去10年間で400万台減少した一方、新興地域は2,900万台増加した。これは著しい影響を伴う驚くべき変化である。各国政府は、これらの拠点を維持するためのインセンティブを増やすよう強い圧力を受けることになり、そうしなければ拠点を失うおそれがある。これは受け入れがたい見通しである。工場閉鎖による影響は甚大である。
自動車生産の調達は、最終的には、通貨の中立性、物流コストの管理、世界の産業生産性の向上と、国内の生産能力を埋める必要性とのバランスによって決まる。今後、市場成長の不均衡によって高まる競争力と、自動車輸入に影響を与える無数のコストやリスクによって、ほとんどの自動車メーカーは現状維持のリスクを評価することになるだろう。その結果、各国は、このリスク低減の動きに伴う財務的および社会的コストを、ますます負担することになる。
Michael Robinetは、IHS Automotiveのマネージング・ディレクターであり、スイスのダボス・クロスターズで開催される 世界経済フォーラム年次総会 (1月22日~25日)に参加する予定である。
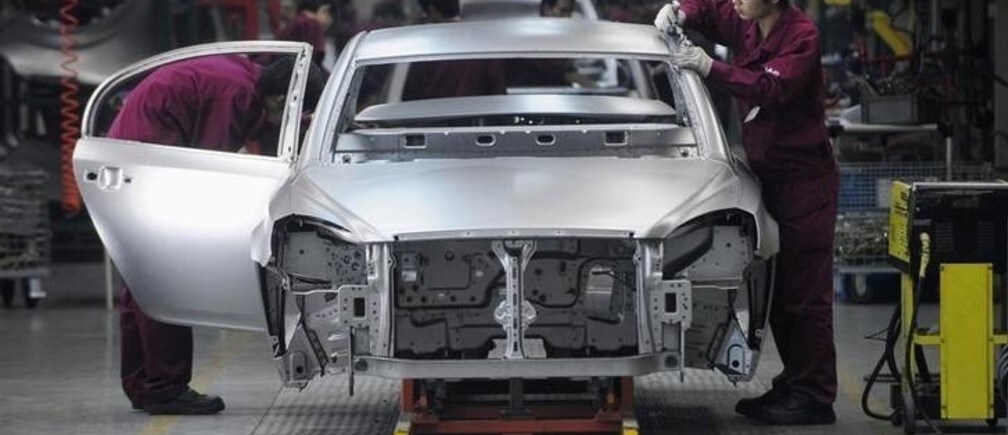
画像:中国安徽省合肥市にある安徽江淮汽車股份有限公司の組立ラインで作業する従業員。REUTERS/Stringer