欧州政策研究センター所長のダニエル・グロス氏が、緊縮財政が小国にどのような影響を与えるかについて論じる
小国の経済政策への関心は、通常、少数の専門家に限られている。しかし、小国の経験が、特定の政策アプローチが最も有効であることの証拠として世界中で解釈される場合もある。
現在、ギリシャ、バルト諸国、アイスランドは、緊縮財政の是非を論じる際にしばしば引き合いに出される。例えば、ノーベル経済学賞受賞者のポール・クルーグマン氏は、ラトビアのGDPが危機前のピークを依然として10%以上下回っている事実は、「緊縮財政と賃金低下」のアプローチが機能しないことを示していると主張する。また、外部から強制された緊縮財政の対象とならず、自国通貨を切り下げたアイスランドは、はるかに良好な状況にあるようだと述べている。しかし他方では、エストニアは危機後に厳格な緊縮財政を実施し、金融危機を回避し、現在は力強く再び成長しているのに対し、財政調整を長く遅らせたギリシャは深刻な危機を経験し、依然として景気後退から抜け出せずにいると指摘する者もいる。
これらの論争の双方は、通常、直接的な比較を無意味にしかねない、重要な固有の特徴や具体的な初期条件に言及しない傾向がある。
まず、ラトビアは他のバルト諸国と同様に、危機が始まった時点で巨額の経常収支赤字を抱えていた。これは、過度な消費と建設ブームを賄うために、GDPの20%を超える資本流入が必要だったことを意味し、危機前のGDP水準はそもそも持続可能ではなかったことを示している。したがって、金融危機の始まりとともに資本流入が止まると、GDPが二桁の割合で縮小することは避けられなくなった。このような観点からすれば、ラトビアのGDPが依然として危機前のピークを10%以上下回っていることは、まったく驚くに当たらない。結局のところ、どの国も、GDPの25%に相当する経常収支赤字を永久に続けることはできないのだから。
したがって、バルト諸国と大恐慌(あるいは今日の米国)を比較することは、いずれも無意味である。バルト諸国は、対外資金調達の突然の停止に適応しなければならなかっただけである。それは1930年代の米国の問題ではなかったし、今日のアメリカの問題でもない。
危機後の経済実績を判断するより良い方法は、需給ギャップ、すなわち実際のGDPと潜在GDPの差を見ることである。欧州委員会の推計によれば、ラトビアのGDPは好況のピーク時には潜在水準を14%近く上回り、その後、好況が崩壊すると潜在水準を10%下回った。しかし、回復も同様に急速で、GDPは現在、潜在水準に戻っている(好況時の持続不可能なピークを下回ってはいるものの)。
ラトビア政府は、不況期に税率を引き上げ、GDPに占める税収の割合をほぼ一定に保とうとした。しかし、需要と生産が崩壊する中で、失業給付などの社会保障支出が急増したため、相当規模の財政赤字が生じた。しかし、V字型の回復により、この支出は再び減少し、財政赤字は急速に縮小した。回復は、それ以前の生産水準が持続不可能であったため、部分的なものにとどまらざるを得なかったが、政府が財政収支を再び均衡させるには十分であった。
その結果、ラトビアは今日、潜在水準に近づきつつ成長する生産を伴い、持続可能な財政状況を享受している。緊縮財政は一時的に景気後退を悪化させた可能性はあるが、経済に恒久的な損害を与えることなく、財政の持続可能性をもたらした。対照的に、緊縮財政の導入が遅れたギリシャでは、生産は依然として推定潜在水準を12%下回っており、減少が続いている。
アイスランドはラトビアの反例となるのだろうか。結局のところ、アイスランドのGDPの落ち込みははるかに小さかったが、危機前には同様に大規模な経常収支赤字を計上しており、さらに長期にわたり、より大きな財政赤字を計上していた。ラトビアとは対照的に、アイスランドは自国通貨クローナを大幅に切り下げた。しかし、通貨切り下げの影響は、広く想定されているほど大きくはなかった。輸出は確かに非常に好調であったが、アイスランドの主要輸出品は天然資源(魚類とアルミニウム)であり、その需要は2008年以降の世界的危機の中でも底堅さを保った。
この持続的な需要は、バルト諸国が持たなかった、国内経済にとって重要な安定装置となった。実際、ラトビアは輸出への依存度が高いため、2008~2009年の世界貿易の落ち込みによって特に大きな打撃を受けた。したがって、アイスランドの優れた経済実績は、クローナの切り下げによるものとすべきではなく、むしろ地球温暖化によるものと考えるべきである。地球温暖化によって、ニシンがさらに北へ、アイスランド沿岸の海域まで移動したのである。
また、アイスランドは、緊縮財政を回避することが有効であるという主張の模範例でもない。小規模で開放的な経済では、追加的な支出の大半が輸入に向かうため、財政赤字を拡大しても国内生産を持続的に支えることは難しい。したがって、大規模な通貨切り下げにもかかわらず、アイスランドが依然として高水準の経常収支赤字を続け、すでに多額の対外債務をさらに積み上げていることは驚くに当たらない。
さらに、アイスランドの公的債務対GDP比率は現在100%に達しており、ラトビアの42%にとどまるのと比べて高い水準にある。もちろん、この差の一部は、初期条件の違いや銀行救済のコストを反映している。しかし、財政赤字を抑制してきたことにより、ラトビアの公的財政が今日はるかに健全な状態にあり、債務の持続可能性がもはや問題ではなくなったことは疑いの余地がない。対照的に、アイスランドの債務は非常に膨らんでおり、将来の成長を制約する可能性が高い。
ときに非常に特殊な特徴を持つ小国の経験から教訓を引き出そうとする際には、注意が必要である。一般的に当てはまると思われる唯一の結論は、緊縮財政を避けても、財政と対外の両面での持続可能性を達成するという課題を回避することはできないということである。
ここに示された意見は著者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではない。本記事は次の媒体と提携して掲載されたものである: Project Syndicate。
執筆者:ダニエル・グロスは欧州政策研究センターの所長を務める
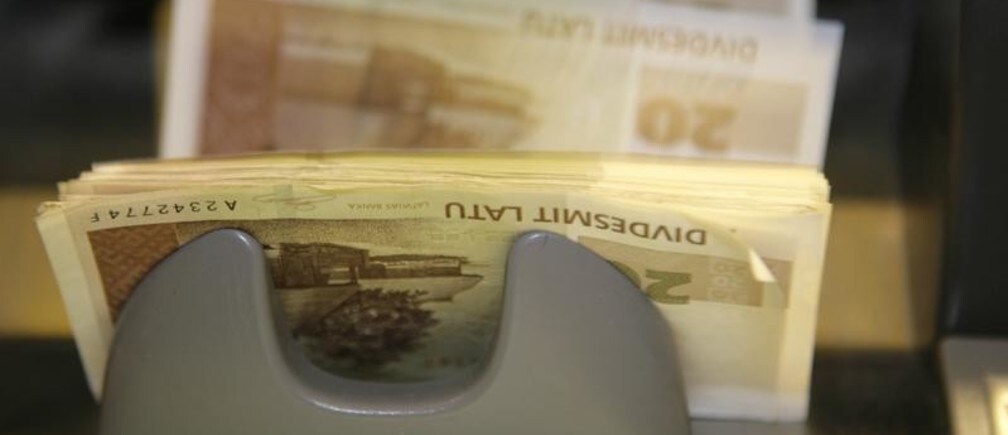
画像:ラトビアで、ラッツ紙幣を数える現金計算機(REUTERS/Ints Kalnins)