背景
アクセンチュアの予測によると、従来型およびデジタルネイティブのメディア企業を含む通信、メディア、プラットフォーム各セクターの世界GDPへの寄与は、2019年から2022年にかけて年平均成長率(CAGR)8%で増加する見込みで、全産業のCAGR 0.5%を上回る。この比較的高い成長が見込まれる一方で、業界は新型コロナウイルス感染症のパンデミックによる経済的打撃を免れない。2022年の世界の世帯当たり月間メディア・エンターテインメント支出は、2019年と比べて30~40%減少すると予測されている。また、2020年の世界の広告費は2019年比で8.1%減少する見込みである。
新型コロナウイルス感染症は、メディア・エンターテインメント業界全体で進む長期的な変化を加速させた。デジタルチャネルと従来型チャネルの消費格差は拡大している。米国では、2018年から2022年にかけてメディアに費やす時間のCAGRは、デジタルチャネルで+5%、従来型チャネルで-2%となる見込みだ。中国では格差がさらに速いペースで拡大しており、デジタルチャネルは年8%増加する一方、従来型チャネルは年3%減少している。デジタルメディアに費やす時間の増加分の多くは、デジタル動画やソーシャルメディアのプラットフォームに充てられる。パンデミックが始まって以降、ミレニアル世代とZ世代の50%が、YouTubeの利用時間が増えたと回答し、47%はFacebook、34%はInstagramの利用時間が増えたと回答している。危機が収束した後も、消費者はこれらのプラットフォームを高い水準で利用し続けると予想される。
こうした経済面および行動面の変化が、エコシステム全体の変革を加速させている。世界経済フォーラムの「メディア、エンターテインメント、文化の未来を形作るプラットフォーム」による本白書は、メディア・エンターテインメント業界への新型コロナウイルス感染症の影響を調査するシリーズの第3弾であり、業界構造、ユーザー体験、収益化、データ慣行の変化など、メディア・エコシステムに及ぼす長期的な影響を概説する。本レポートでは、メディア・エンターテインメント業界への6つの影響を取り上げ、それぞれについて、業界関係者への主な影響を示す価値マップを提示する。
この分析から、2020年がメディア・エンターテインメント業界にとって大きな転換点となることは明らかだ。消費者と広告主はデジタルチャネルへ移行し、自らの時間と資金に対してより大きな価値を求めるとともに、顧客体験の水準を引き上げている。競争は激化しており、詳細なユーザーデータへのアクセスが成功の鍵となる。新たな消費者クリエイター層や、複合的な収益化の機会に対応するため、ビジネスモデルも進化している。プラットフォーム企業は規制当局からますます厳しい監視を受けている。こうした動きが進む中、メディア企業が将来どのように価値を創出するのかを理解するための新たな枠組みが必要である。
価値マップの概要
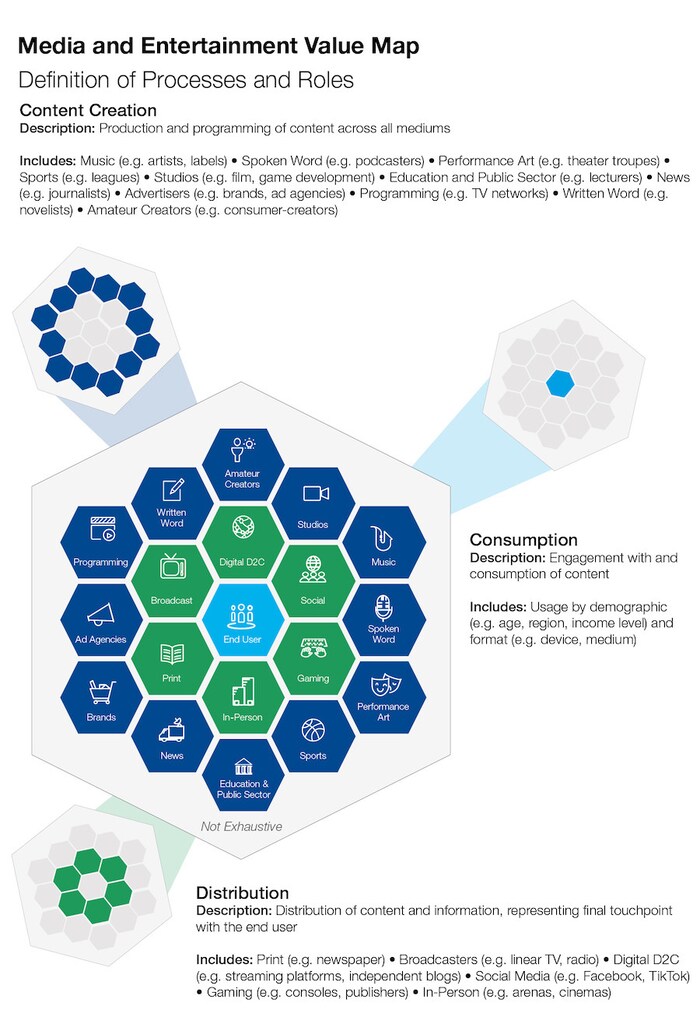
メディア業界はこれまで、知的財産、文化的影響力、人材といった概念を基盤としてきた。これらを組み合わせて適切に実現することで、視聴者から高く評価されるコンテンツが生み出される。デジタル時代に価値をどう割り当て、誰がその価値を得るのかを見極めることは、業界のエコシステムが複雑化し、相互の結び付きが強まるにつれて、いっそう難しくなっている。
今日のメディアを取り巻く複雑な関係を整理するため、コンテンツの制作と配信に関わる主な役割や力学を示す価値マップを導入した。本レポートでは、この枠組みを用いて、システム内の各役割にとっての機会とリスクを相対的に検討する。個々の企業が受ける影響は、それぞれの状況や対応によって異なるが、価値マップは、どの役割が有利な立場にあり、どの役割がリスクにさらされているかを大まかに把握する手がかりとなる。
主な影響の概要
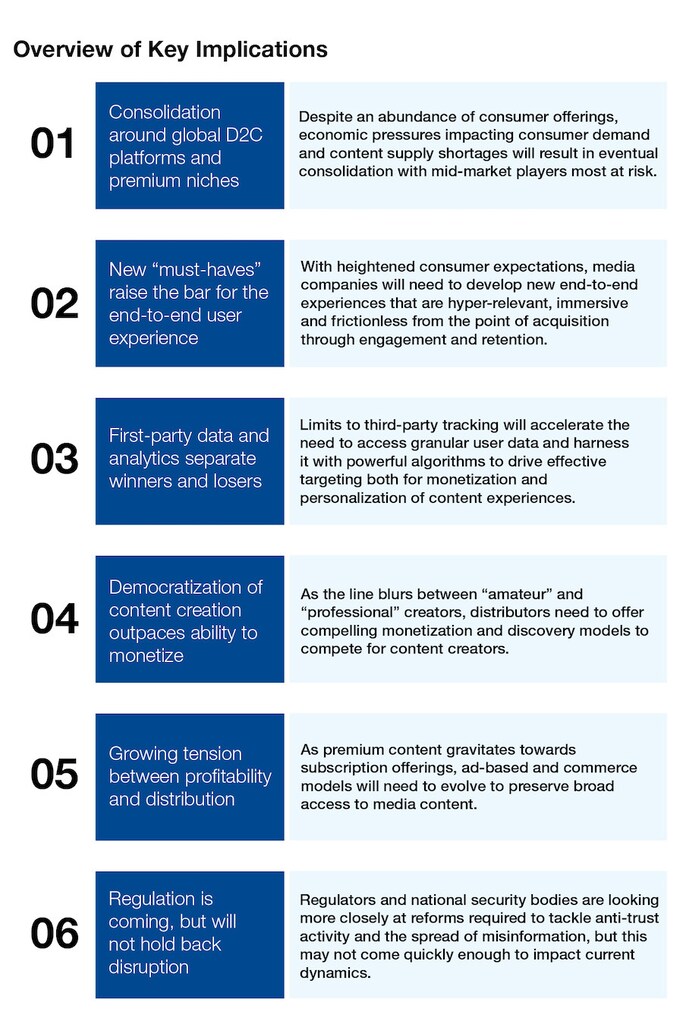
このページ上部のナビゲーションを使って、メディア・エコシステムへの6つの影響について詳しくご覧ください。