最近、 ポーランド と クロアチア が、スイスフラン建て融資による家計への悪影響を抑制するために下した決定は、中東欧における外貨建て融資の後遺症に注目を集めている。これは、スイス国立銀行が2015年1月にユーロへのペッグを撤廃すると決定したことを受けたものである(ハンガリー は2014年11月にすでに措置を講じていた)。本稿では、(i)外貨建て借入の規模(およびスイスフランが果たした顕著な役割)と、(ii)採用された各マクロプルーデンス措置を説明する。
2000年代半ばには、キャリー・トレードの動機に支えられ、外貨建て借入が大幅に増加した。家計(企業や地方自治体も同様)が、住宅などの国内資産の購入資金を調達するため、低金利の外貨で借入を行ったからである。図1が示すように、ハンガリーにおけるスイスフラン建て住宅ローンの金利は2005年1月に5.1%で、国内通貨建て金利13.8%の半分以下であった。ポーランドでも同様の傾向が見られるが、国内通貨建てとスイスフラン建て融資金利の差はやや小さい。ヘッジをしていない顧客であっても外貨建て融資のリスクは低いと認識されていた。通貨のさらなる増価への期待が、ハンガリーやポーランドのような変動為替相場制の国々で外貨建て融資への需要を支えていたからである。
しかし、2008〜2009年の金融危機の始まりにより、家計の為替リスクに対する認識は劇的に変化した。国内通貨が大幅に下落し、安全資産への資金流入を背景にスイスフランが増価したためである。同時に、ポーランドでは家計向け住宅ローン金利が低下し(図1)、外貨建てと国内通貨建ての融資保有者の圧力はある程度和らいだ。ハンガリーでは、国内通貨建て融資金利が2009年を通じて上昇し(同年7月に12.3%でピークに達した)、一方、スイスフラン建て融資の金利は2013年初めまでわずかに上昇を続けた。
図1:ハンガリーおよびポーランドにおける家計向けスイスフラン建て・国内通貨建て住宅ローン金利と3か月物CHF LIBOR(%)
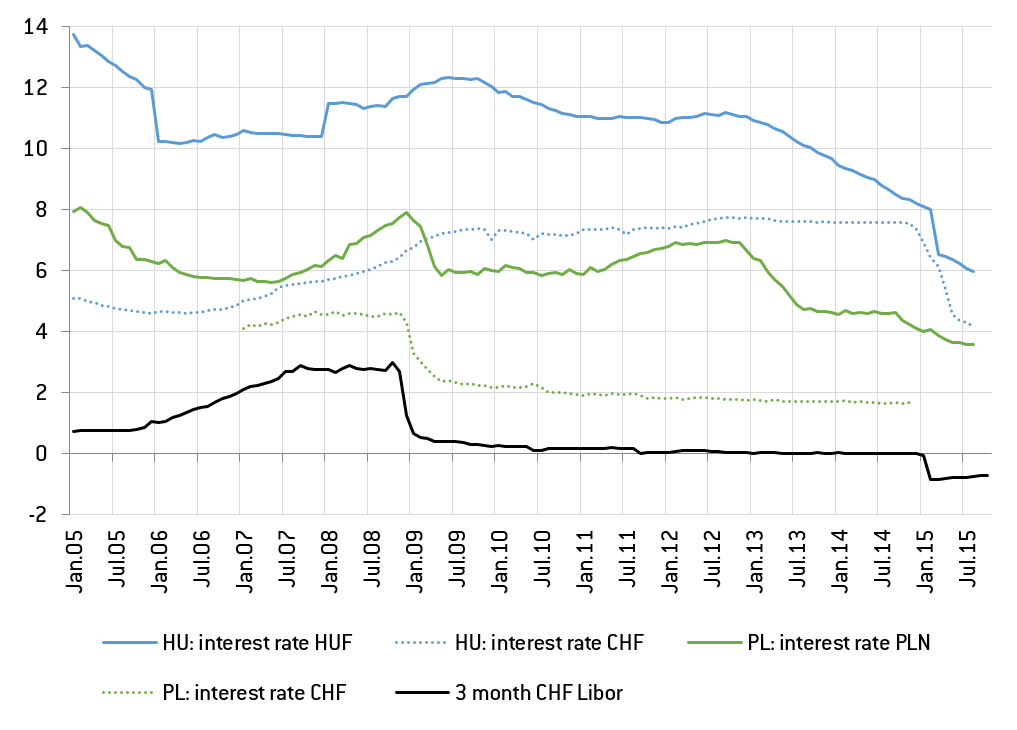
出典:各国中央銀行およびThomsonReuters Datastream;注:金利は未払残高に対する月次平均契約金利を指す。
図2に示すように、2009年末時点で、ハンガリーの外貨建て融資はGDP比47%(うちスイスフラン建てはGDP比30.6%)、ポーランドではGDP比16%(うちスイスフラン建てはGDP比11.6%)に達していた。2011年末には、クロアチアの外貨建て融資はGDP比67%(うちスイスフラン建てはGDP比9.6%)と報告されている。したがって、ハンガリーとポーランドでは、スイスフランが顕著な役割を果たしていた。
図2:非金融部門向け融資の通貨構成(GDP比%)

出典:ECBおよびAMECO;注:最新データは2015年第2四半期まで利用可能、年末データ。
外貨建て融資に関するマクロプルーデンス措置
過度な外貨建て融資は金融安定を脅かし得る。国内通貨の下落、外国金利の上昇、またはマクロ経済状況の悪化は、未ヘッジの家計の債務返済能力を圧迫し得る。これにより銀行のバランスシートにおける不良債権の比率が上昇し、最終的には銀行の利益を損ない、実体経済への融資を引き締める可能性がある。さらに、 ECBの研究 は、外貨建て融資により中央銀行の業務が難しくなることを示している。すなわち、一方では引き締め的な金融政策が国内通貨建て融資の減少につながる一方、他方では外貨建て融資の増加を加速させる。ポーランド、ハンガリー、クロアチアは、外貨建て融資に伴うリスクに対処するため、マクロプルーデンス手段を導入している。
ポーランド は2006年に「Recommendation S」を発行し、この中には銀行向けの為替下落バッファーの創設と、関連リスクを顧客に通知する義務が含まれていた。2007年には、家計向け外貨建て住宅ローンのリスクウェイトが引き上げられた。さらに、銀行の資金調達における通貨ミスマッチに対処するため、2007年に流動性上限が導入された。2010年および2011年にはさらなる引き締めが行われ、借入者を対象とするより厳格な手段が導入された。すなわち、未ヘッジの借入者に対する外貨建て融資の債務対所得比率が制限され、リスクウェイトが再び引き上げられた。
2000年代に クロアチア で外貨建て融資が大規模に行われたことを踏まえ、同国はマクロプルーデンス政策において最も積極的な国の一つでもあり、銀行の資金調達における通貨ミスマッチの上限設定、リスクウェイトの引き上げ、準備率の調整、外貨建て融資に関連する流動性バッファーの創設などを導入した。
ハンガリー は2010年から措置を導入し、外貨建て融資に対する担保掛目(LTV)および債務対所得比率の引き下げを含めた。2011年には政府が返済制度を採択した。これにより、人為的に強い為替レートでの外貨建て住宅ローンの早期返済が可能となり、銀行は多額の損失を被ることとなった( ECB意見書を参照)。外貨建て融資は依然として可能であったが、きわめて厳しい融資条件の下においてのみであった。2015年2月、ハンガリーの銀行は、2014年11月に下された決定に基づき、外貨建て融資の大部分を当時の市場レートでハンガリー・フォリントに転換した。これにより、2015年1月のスイスフランの大幅な増価は、家計の住宅ローン借入者に影響を及ぼさなかった。
図3:非金融部門向け外貨建て・国内通貨建て融資の伸び率(前年比%変化)
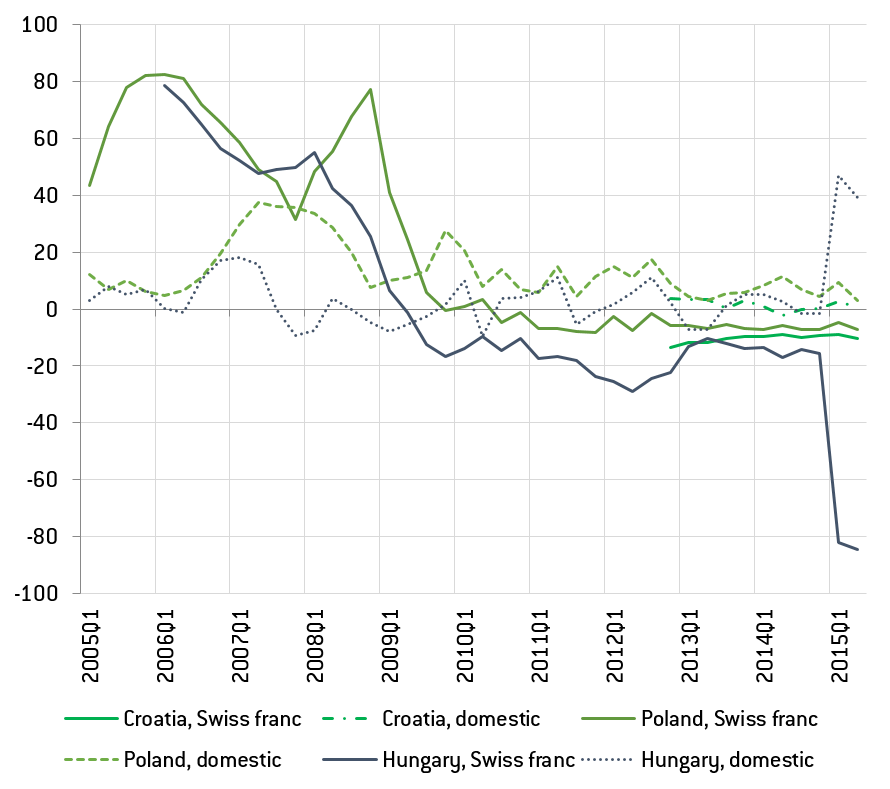
出典:ECB;注:最新データは2015年第2四半期まで利用可能。
図3に示すように、2008年の金融危機以前は、ハンガリーとポーランドの両国において、スイスフラン建て融資が国内通貨建て融資を大幅に上回る伸びを示していた。金融の混乱が始まると、スイスフラン建て融資の伸び率は両国ともに2008年中に約40%から約0%へ低下した。2009年末までに、外貨建て融資の伸び率は両国で国内通貨建て融資の伸び率を下回るようになり、その後もその水準を下回り続けた。2015年第2四半期までに、3か国すべてにおいて外貨建て融資の比率が低下し(図1)、特にハンガリーでは、フォリントへの転換後、外貨建て融資の比率がGDP比わずか2.5%まで下落した(これは図3に示されるように、スイスフラン建て融資の伸び率の急落と、ハンガリーにおける国内通貨建て融資の急上昇を説明するものである)。
こうした動向は、一方では、マクロプルーデンス措置に起因する供給の減少を反映している可能性がある。この文脈において、 ECBの研究 は、こうした措置が外貨建て融資の抑制に効果を上げたように見えるものの、政策導入後まもなく効果が弱まることを指摘している。他方で、消費者の為替リスクに対する認識が変化したことにより、需要の減少を反映している可能性もある。
ポーランドとクロアチアの両政府は、選挙が間近に迫るなか、外貨建て融資の過剰残高を重要な政策課題として取り上げており、スイスフラン建て融資の転換方法に関する政策も発表されつつある(ECB意見書、 クロアチアの法律 および ポーランドの法律に関する記述を参照)。これらの政策は、マクロプルーデンス政策というよりも、スイスフラン増価後に外貨建ての後遺症が問題となった後の負担分担の側面を扱うものである。今後も、外貨建て融資の後遺症が再び顕在化することを回避するうえで、マクロプルーデンス政策措置が引き続き重要となるだろう。
この記事は、ブリュッセルを拠点とするシンクタンクBruegelによって当初掲載されたものです。記事は こちらの同機関のウェブサイトで読むことができます。本記事の掲載は、世界経済フォーラムによる見解への支持を意味するものではありません。
The Agenda の最新情報を追うには、 週刊ニュースレターに登録してください。
著者:Pia Hüttlはオーストリア国籍で、Bruegelのアフィリエイト・フェローである。
画像:ユーロ紙幣を数える従業員。REUTERS/Pichi Chuang。




